Kế hoạch thâu tóm Phước Bình và động lực mở rộng quỹ đất
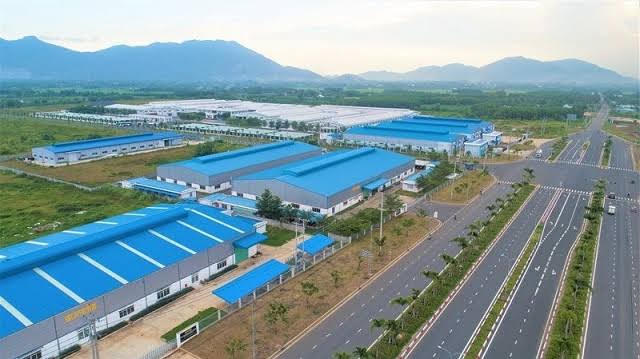
Theo tài liệu chuẩn bị cho kỳ họp Đại hội đồng cổ đông bất thường năm 2026 diễn ra vào ngày 3/12 sắp tới, Hội đồng quản trị Công ty Cổ phần Sonadezi Giang Điền (mã chứng khoán SZG) đã chính thức đề xuất phương án nhận chuyển nhượng 100% vốn điều lệ của Công ty Trách nhiệm hữu hạn Đầu tư Phước Bình từ các thành viên góp vốn hiện hữu. Nếu giao dịch diễn ra thành công, Phước Bình sẽ chuyển đổi mô hình thành công ty trách nhiệm hữu hạn một thành viên do Sonadezi Giang Điền sở hữu toàn bộ. Hiện tại, Phước Bình có mức vốn điều lệ 600 tỷ đồng, đóng vai trò là chủ đầu tư dự án khu công nghiệp Phước Bình quy mô 189,99 ha tại Đồng Nai, sở hữu khoảng 139,67 ha đất công nghiệp thương phẩm và kho bãi cho thuê.
Lý giải về thương vụ quy mô lớn này, ban lãnh đạo Sonadezi Giang Điền thẳng thắn thừa nhận quỹ đất thương phẩm tại Khu công nghiệp Giang Điền chỉ còn khoảng 42 ha và dự kiến sẽ được khai thác hết trong giai đoạn từ 2027 đến 2029. Việc quỹ đất cạn dần đặt hoạt động kinh doanh cốt lõi của doanh nghiệp trước rủi ro gián đoạn nguồn thu rất lớn. Trong khi đó, thị trường bất động sản công nghiệp tại Đồng Nai đang ghi nhận tỷ lệ lấp đầy đạt mức 73,1% với giá chào thuê cao nhất lên tới 189,6 USD cho mỗi mét vuông. Việc chủ động thâu tóm dự án Phước Bình sẽ giúp công ty bổ sung quỹ đất thương phẩm đủ để khai thác trong 8 đến 9 năm tiếp theo.
Mức giá giao dịch trọn gói được đề xuất cho thương vụ này tối đa là 2.800 tỷ đồng, chưa bao gồm thuế giá trị gia tăng. Con số này thấp hơn so với kết quả thẩm định độc lập từ Công ty Cổ phần Thẩm định giá Sen Việt là 3.124,4 tỷ đồng và Công ty Cổ phần Thẩm định giá Trung Tín là 3.088,8 tỷ đồng. Giao dịch dự kiến sẽ hoàn tất vào cuối tháng 12 năm 2027 khi bên chuyển nhượng hoàn thiện 100% hạ tầng, xử lý dứt điểm các khoản nợ vay và hoàn tất thủ tục pháp lý. Về nguồn vốn thực hiện, Sonadezi Giang Điền tự tin cân đối từ khoản tiền mặt nhàn rỗi hơn 1.247,6 tỷ đồng, khoản hoàn trả 618,3 tỷ đồng từ hợp đồng hợp tác kinh doanh cũ, phần còn lại sẽ được bổ sung bằng dòng tiền kinh doanh tích lũy và vốn vay tín dụng.
Bức tranh tài chính quý 3 đi lùi và áp lực chi phí dự phòng
Hoạt động tìm kiếm quỹ đất mới của Sonadezi Giang Điền diễn ra trong bối cảnh bức tranh kinh doanh quý 3 năm 2026 ghi nhận nhiều chỉ tiêu đi lùi. Doanh thu thuần từ hoạt động bán hàng và cung cấp dịch vụ cốt lõi chỉ đạt 104,1 tỷ đồng, sụt giảm 7,9% so với cùng kỳ năm trước. Điểm sáng hiếm hoi đến từ doanh thu hoạt động tài chính khi tăng vọt 114,5% lên mức 34,3 tỷ đồng nhờ tối ưu hóa lượng tiền gửi ngân hàng quy mô lớn.
Dù ghi nhận thêm 15 tỷ đồng từ việc bán và thanh lý bất động sản đầu tư, cấu trúc lợi nhuận của doanh nghiệp vẫn chịu áp lực nặng nề từ việc gia tăng chi phí. Tổng chi phí trong quý 3 đã tăng vọt 64,5% lên mức 77,4 tỷ đồng. Đặc biệt, chi phí tài chính ghi nhận sự đột biến khi tăng từ mức 33,7 triệu đồng của cùng kỳ năm trước lên tới 13,1 tỷ đồng. Nguyên nhân cốt lõi dẫn đến sự gia tăng đột biến này là do công ty phải thực hiện trích lập dự phòng giảm giá chứng khoán kinh doanh theo các quy định tài chính hiện hành tại thời điểm chốt sổ báo cáo.
Một khoản mục khác cũng ghi nhận mức tăng đáng kể là chi phí bán hàng, vọt lên 15,9 tỷ đồng so với con số 579 triệu đồng của năm ngoái. Sự gia tăng này xuất phát từ việc phát sinh chi phí hoa hồng môi giới khi diện tích đất cho thuê lại tăng gấp đôi so với kế hoạch. Tổng hòa các yếu tố này khiến lợi nhuận sau thuế quý 3 của Sonadezi Giang Điền chỉ đạt 63,2 tỷ đồng, giảm 11,1% so với cùng kỳ. Lũy kế chín tháng đầu năm, lợi nhuận sau thuế của công ty ghi nhận mức 174,8 tỷ đồng, giảm 6% so với thành tích đạt được của năm trước.