Trong bối cảnh nghị định, thông tư về thuế liên tục được cập nhật, NNT nên bắt đầu từ đâu để xác định chính xác quy định nào đang áp dụng với trường hợp của mình, thưa Luật sư?
Theo tôi, khi đối diện với một “ma trận” các VB pháp luật về thuế, NNT không nên vội vàng bắt đầu bằng việc đọc các luật, nghị định, thông tư một cách dàn trải, bởi điều này rất dễ khiến người không có chuyên môn pháp lý bị “ngợp”, thậm chí hiểu sai quy định.
Bước đầu tiên và quan trọng nhất là xác định chính xác vấn đề mình đang gặp phải, hay nói cách khác là xác định đúng “từ khóa pháp lý” của giao dịch. Chẳng hạn, đó là thuế thu nhập cá nhân (TNCN) từ chuyển nhượng bất động sản, thuế giá trị gia tăng (GTGT) đối với hoạt động kinh doanh thương mại điện tử, thuế thu nhập doanh nghiệp (TNDN), hay vấn đề về hóa đơn, chứng từ... Đồng thời, cần xác định mình thuộc đối tượng nộp thuế nào và loại thuế nào có thể phát sinh. Khi khoanh đúng vấn đề, NNT sẽ thu hẹp đáng kể phạm vi văn bản cần tìm hiểu.
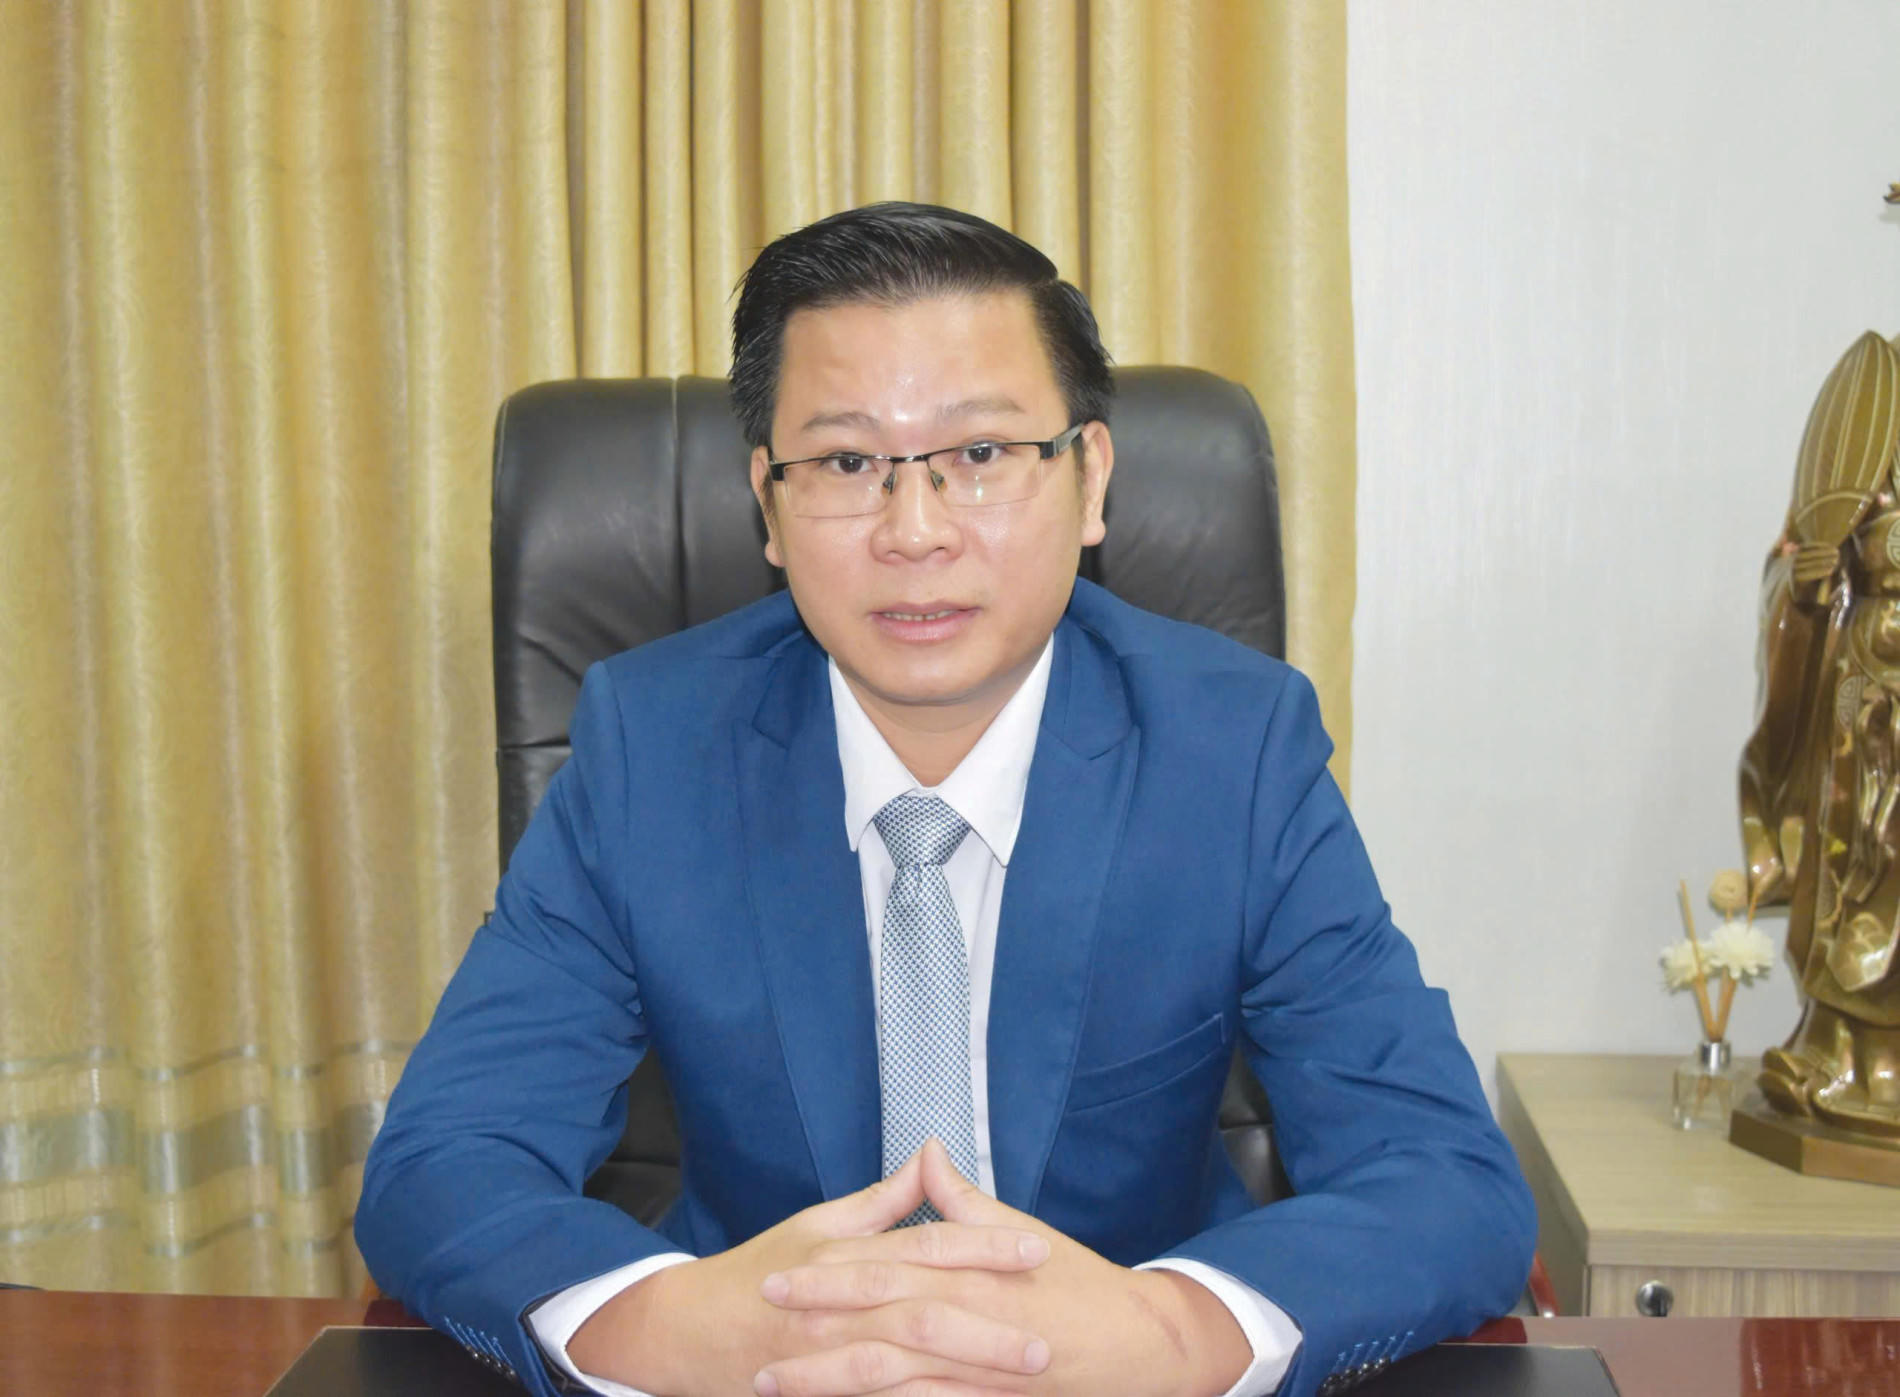 Luật sư Nguyễn Văn Tuấn. (Ảnh: NVCC)
Tiếp theo, cần xác định thời điểm phát sinh giao dịch hoặc nghĩa vụ thuế. Đây là điểm rất quan trọng, bởi cùng một loại giao dịch nhưng nếu phát sinh ở những thời điểm khác nhau thì có thể chịu sự điều chỉnh của những quy định khác nhau. Đặc biệt trong bối cảnh chính sách thuế liên tục được sửa đổi, bổ sung, việc xác định đúng “mốc thời gian pháp lý” có ý nghĩa rất lớn.
Sau đó, cần kiểm tra tình trạng hiệu lực của các VB có liên quan. Không nên chỉ tìm thấy một quy định có vẻ phù hợp rồi áp dụng ngay, mà phải kiểm tra xem VB đó còn hiệu lực hay đã được sửa đổi, bổ sung, thay thế hoặc bãi bỏ một phần hay toàn bộ. Đồng thời, cần lưu ý các quy định về thời điểm có hiệu lực và điều khoản chuyển tiếp, bởi đây là những nội dung có thể quyết định quy định cũ hay mới được áp dụng đối với một giao dịch cụ thể.
Về nguồn thông tin, người dân và doanh nghiệp (DN) nên ưu tiên các kênh thông tin chính thức của cơ quan thuế, nơi thường xuyên cập nhật chính sách mới, nội dung giải đáp và hướng dẫn nghiệp vụ. Tuy nhiên, khi tra cứu, tôi cho rằng không nên chỉ dừng lại ở một bài viết tổng hợp hoặc một thông tin hướng dẫn, mà nên đối chiếu với VB pháp luật gốc và các VB sửa đổi, bổ sung, thay thế (nếu có).
Trong trường hợp vẫn còn vướng mắc, NNT có thể chủ động liên hệ với cơ quan thuế hoặc bộ phận hỗ trợ NNT để được hướng dẫn. Đặc biệt, với những giao dịch có giá trị lớn, cấu trúc phức tạp hoặc tiềm ẩn nguy cơ phát sinh tranh chấp, truy thu hay xử phạt, việc tìm đến luật sư hoặc đơn vị tư vấn thuế, pháp lý chuyên nghiệp là một giải pháp nên cân nhắc để hạn chế rủi ro.
Vậy, khi một chính sách được quy định ở nhiều VB và có VB sửa đổi, bổ sung, người dân, DN cần kiểm tra những yếu tố nào để tránh áp dụng nhầm quy định cũ?
Theo tôi, khi một chính sách thuế bị phân mảnh ở nhiều VB hoặc trải qua nhiều lần sửa đổi, bổ sung, điều tối kỵ là sử dụng ngay kết quả tìm kiếm đầu tiên trên mạng mà không kiểm chứng. Trong thực tế, rất dễ tìm thấy những bài viết, tài liệu hướng dẫn hoặc thậm chí những VB đã được ban hành từ nhiều năm trước nhưng nội dung vẫn còn được chia sẻ lại. Nếu không kiểm tra kỹ, NNT có thể vô tình áp dụng một quy định đã hết hiệu lực hoặc đã được sửa đổi.
Yếu tố cốt lõi đầu tiên cần kiểm tra là “tình trạng hiệu lực” của VB. NNT cần xác định VB đó còn hiệu lực toàn bộ, đã hết hiệu lực toàn bộ hay chỉ hết hiệu lực một phần; Đồng thời kiểm tra xem những điều, khoản mình đang dựa vào có bị sửa đổi, bổ sung hoặc thay thế hay không.
Đối với những người không có chuyên môn pháp lý, tôi cho rằng “Văn bản hợp nhất” (VBHN) là một công cụ tra cứu rất hữu ích. Khi một VB đã được sửa đổi, bổ sung nhiều lần, VBHN giúp người đọc có thể tiếp cận nội dung đã được tích hợp tương đối liền mạch, qua đó giảm việc phải đối chiếu thủ công giữa VB gốc và nhiều VB sửa đổi. Tuy nhiên, cũng cần lưu ý rằng VBHN về bản chất là công cụ kỹ thuật để thuận tiện cho việc tra cứu, không phải là một VB có giá trị pháp lý độc lập thay thế các VB được hợp nhất. Vì vậy, khi cần xác định căn cứ pháp lý chính xác, đặc biệt trong những vấn đề phức tạp, vẫn cần đối chiếu với các VB gốc và VB sửa đổi tương ứng.
Bên cạnh đó, người dân và DN cần đọc kỹ phần “Điều khoản thi hành” ở cuối VB. Đây thường là phần rất dễ bị bỏ qua nhưng lại có ý nghĩa quan trọng, bởi nó quy định về thời điểm có hiệu lực, thời điểm áp dụng và các quy định chuyển tiếp. Đặc biệt, với những giao dịch hoặc nghĩa vụ thuế phát sinh vào thời điểm giao thoa giữa chính sách cũ và chính sách mới, việc xác định đúng quy định chuyển tiếp có thể quyết định việc áp dụng VB nào.
Một vấn đề khác cũng cần lưu ý là thứ bậc pháp lý của các VB. Khi có sự khác nhau giữa các quy định, cần xác định VB nào có hiệu lực pháp lý cao hơn. Đồng thời, trong trường hợp các VB do cùng một cơ quan ban hành cùng điều chỉnh một vấn đề thì cần xem xét quy định tại VB được ban hành sau, nếu VB đó có nội dung sửa đổi, thay thế quy định trước đó.
 Nhiều DN cho biết, nhiều quy định liên quan đến thuế họ vẫn chưa nắm tường tận. (Ảnh: Đ.T)
Tóm lại, trong bối cảnh chính sách thuế liên tục thay đổi, vấn đề không chỉ là “biết quy định”, mà quan trọng hơn là phải biết “quy định nào đang có hiệu lực và áp dụng cho trường hợp nào”. NNT không nhất thiết phải nhớ toàn bộ hệ thống pháp luật về thuế, nhưng cần có kỹ năng kiểm tra đúng VB - đúng phiên bản - đúng thời điểm - đúng đối tượng áp dụng. Đây là cách thiết thực nhất để hạn chế rủi ro pháp lý trong quá trình thực hiện nghĩa vụ thuế.
Ngành Thuế đang đẩy mạnh chuyển đổi số (CĐS) và tăng cường hỗ trợ NNT. Theo Luật sư, cần tiếp tục cải thiện cách cung cấp thông tin như thế nào để các quy định phức tạp được “dịch” thành hướng dẫn đơn giản theo từng trường hợp cụ thể của người dân, DN?
Theo tôi, ngành Thuế trong thời gian qua đã đạt được những bước tiến rất đáng ghi nhận trong công tác CĐS và hỗ trợ NNT. Tuy nhiên, về mặt truyền thông chính sách, chúng ta cần tiếp tục chuyển dịch mạnh mẽ từ tư duy “cung cấp VB” sang “cung cấp giải pháp”.
Thực tế cho thấy, với người không có chuyên môn pháp lý, việc có thể truy cập hàng nghìn VB trên một hệ thống chưa đồng nghĩa với việc họ có thể hiểu và áp dụng đúng pháp luật. Điều NNT cần không chỉ là “VB nào quy định vấn đề này?”, mà quan trọng hơn là “trường hợp của tôi phải làm gì, ở đâu, vào thời điểm nào và cần chuẩn bị những giấy tờ gì?”.
Trước hết, tôi cho rằng các nền tảng thông tin cần được cá nhân hóa theo từng “chân dung NNT” hoặc theo từng chuỗi sự kiện thực tế, thay vì chủ yếu sắp xếp thông tin theo cấu trúc luật, nghị định, thông tư. Chẳng hạn, có thể xây dựng các chuyên trang hoặc quy trình hướng dẫn riêng cho người bán hàng online, hộ kinh doanh, người chuyển nhượng bất động sản, người cho thuê tài sản, DN mới thành lập, DN có hoạt động xuất nhập khẩu... Khi người dân xác định được mình thuộc nhóm nào, hệ thống có thể dẫn họ qua từng bước: Nghĩa vụ thuế phát sinh, cách tính, thời hạn kê khai, hồ sơ cần chuẩn bị, phương thức nộp và những điểm cần lưu ý.
Thứ hai, cần trực quan hóa thông tin pháp luật. Những nội dung phức tạp có thể được chuyển thành sơ đồ quy trình, bảng so sánh “quy định cũ - quy định mới”, infographic, câu hỏi - đáp hoặc video ngắn. Ví dụ, thay vì để người dân phải đọc hàng chục trang hướng dẫn về một thủ tục, có thể trình bày theo một sơ đồ rất đơn giản: “Tôi thuộc trường hợp này - tôi phải thực hiện nghĩa vụ gì —> chuẩn bị hồ sơ gì —> nộp ở đâu —> thời hạn bao lâu —> nếu chậm thì rủi ro gì?”.
Thứ ba, hệ thống thông tin cần có khả năng cảnh báo khi chính sách thay đổi. Đây là điểm đặc biệt quan trọng trong bối cảnh pháp luật thuế thường xuyên được sửa đổi, bổ sung. Nếu một người dân hoặc DN đang sử dụng một quy định cũ, hệ thống có thể thông báo rằng quy định này đã được sửa đổi, VB mới có hiệu lực từ ngày nào và những nội dung nào thay đổi. Điều này sẽ giúp hạn chế tình trạng NNT sử dụng những thông tin cũ nhưng vẫn đang được chia sẻ rộng rãi trên Internet.
Thứ tư, cần phát triển mạnh hơn các trợ lý ảo và công cụ tra cứu thông minh trên các nền tảng số của ngành Thuế. Người dùng có thể nhập thông tin về giao dịch hoặc tình huống thực tế bằng ngôn ngữ đời thường, hệ thống từ đó đưa ra các câu hỏi để làm rõ trường hợp, xác định nhóm nghĩa vụ thuế có thể phát sinh và dẫn người dùng đến đúng quy định pháp luật, đúng biểu mẫu, đúng thủ tục và đúng cơ quan thực hiện.
Về lâu dài, các công cụ này có thể tiến tới mức độ cá nhân hóa cao hơn, chẳng hạn hỗ trợ NNT ước tính nghĩa vụ thuế trên cơ sở dữ liệu mà họ cung cấp, đồng thời trích dẫn trực tiếp căn cứ pháp lý đang có hiệu lực. Tuy nhiên, cần thiết kế cơ chế kiểm soát rất chặt chẽ: Hệ thống phải hiển thị rõ nguồn và thời điểm cập nhật dữ liệu, phân biệt giữa thông tin tham khảo và kết luận pháp lý, đồng thời có cơ chế chuyển người dùng đến cán bộ thuế hoặc chuyên gia khi gặp trường hợp phức tạp.
Một điểm nữa rất quan trọng là tính thống nhất của thông tin. NNT không nên rơi vào tình trạng tìm kiếm trên một kênh được hướng dẫn một cách, nhưng sang một kênh khác lại thấy thông tin khác. Do đó, cần có một nguồn dữ liệu pháp lý thống nhất, được cập nhật đồng bộ, trong đó mỗi chính sách khi thay đổi đều thể hiện rõ: VB nào thay đổi, thay đổi nội dung gì, có hiệu lực từ khi nào và ảnh hưởng đến nhóm NNT nào.
Xin cảm ơn Luật sư!
Mục tiêu cuối cùng của CĐS trong quản lý thuế không nên chỉ là “đưa thủ tục lên môi trường điện tử”, mà phải tiến thêm một bước là “đưa pháp luật đến gần người dân bằng ngôn ngữ mà người dân có thể hiểu và sử dụng được”. Nếu làm được điều đó, NNT sẽ không còn phải tự mình “đi qua một rừng luật, nghị định, thông tư” để tìm câu trả lời. Thay vào đó, họ có thể bắt đầu từ chính tình huống của mình và được hệ thống dẫn đến đúng nghĩa vụ - đúng thủ tục - đúng thời hạn - đúng căn cứ pháp lý.
Đó mới là giá trị thực sự của CĐS trong lĩnh vực thuế: Không chỉ số hóa VB và thủ tục, mà phải “dịch” pháp luật thành những giải pháp dễ hiểu, dễ tiếp cận và dễ thực hiện với từng người dân, từng DN”.
(Luật sư Nguyễn Văn Tuấn - Giám đốc Công ty Luật TNHH TGS , Đoàn Luật sư TP Hà Nội)