Triển vọng thị trường chứng khoán năm 2027 được dự báo sẽ tiếp tục phân hóa mạnh, khi dòng tiền và động lực tăng trưởng có xu hướng tập trung vào một số nhóm cổ phiếu dẫn dắt. Trong bối cảnh đó, chất lượng tài sản, khả năng tăng trưởng, định giá và câu chuyện riêng của từng doanh nghiệp sẽ trở thành những yếu tố quan trọng trong việc lựa chọn danh mục.
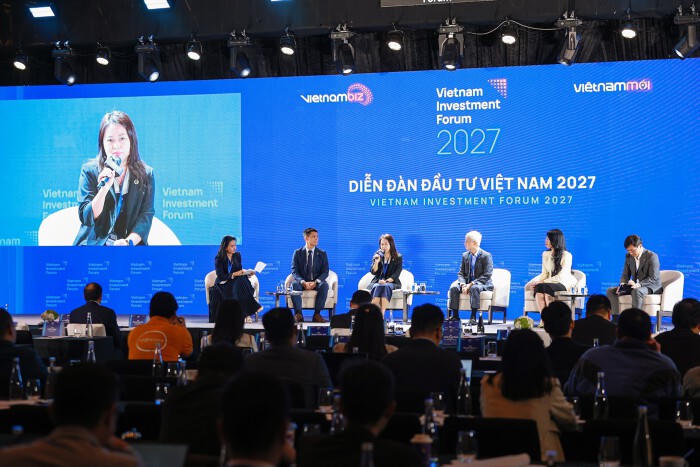
Ngân hàng: Ưu tiên chất lượng tài sản thay vì kỳ vọng NIM
Theo bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu, Công ty Chứng khoán MB (MBS), ngân hàng vẫn là một trong những ngành trụ cột của nền kinh tế và thường được nhà đầu tư quan tâm khi nhìn vào triển vọng tăng trưởng. Tuy nhiên, triển vọng ngành trong năm 2027 được đánh giá tương đối khó khăn.
Trong bối cảnh ngành ngân hàng tiếp tục phải thực hiện đồng thời nhiều nhiệm vụ, từ tiết giảm chi phí đến hỗ trợ doanh nghiệp, bà Hiền cho rằng nhà đầu tư có thể chưa nên đặt trọng tâm vào câu chuyện cải thiện biên lãi ròng (NIM) trong năm 2027. Thay vào đó, chất lượng tài sản sẽ là yếu tố được ưu tiên hơn. Theo bà, ngân hàng nào thực sự cải thiện được chất lượng tài sản trong năm tới sẽ có cơ sở để được thị trường định giá cao hơn.
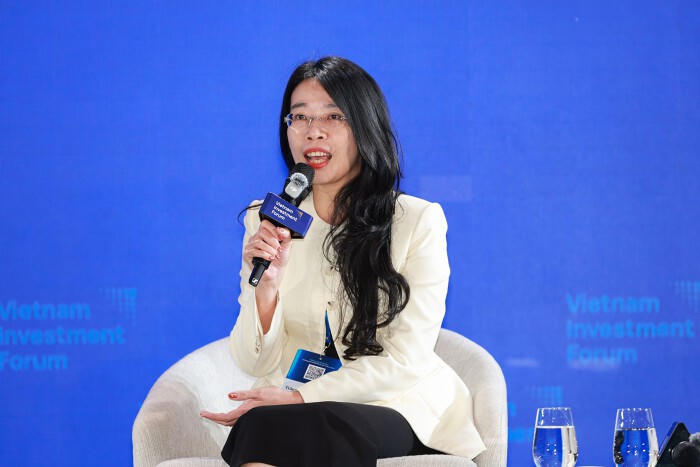 Bà Trần Thị Khánh Hiền – Giám đốc Khối Nghiên cứu, CTCP Chứng khoán MB (MBS).
Một trong những chỉ báo được bà Hiền quan tâm là diễn biến nợ nhóm 2. Điều đáng chú ý không chỉ nằm ở việc nợ nhóm 2 có chuyển thành nợ xấu hay không, mà trước hết là lượng nợ nhóm 2 phát sinh mới trong kỳ. Bên cạnh đó, bộ đệm dự phòng cũng là một yếu tố quan trọng khi đánh giá sức khỏe của ngân hàng. Những ngân hàng có chất lượng tài sản tốt, bộ đệm dự phòng phù hợp sẽ được ưu tiên hơn trong quá trình xây dựng danh mục.
Ngoài yếu tố nền tảng, bà Hiền cũng đánh giá cao những ngân hàng có câu chuyện riêng, đặc biệt là kế hoạch bán vốn cho nhà đầu tư nước ngoài. Đây thường là những yếu tố có khả năng thu hút sự chú ý của thị trường.
Như vậy, với nhóm ngân hàng, hai tiêu chí được đặt lên hàng đầu là chất lượng tài sản và câu chuyện riêng của từng ngân hàng, trong đó bán vốn cho nhà đầu tư nước ngoài là một điểm đáng chú ý.
Bất động sản: Cơ hội không còn dành cho số đông
Nếu ngân hàng được đặt dưới góc nhìn thận trọng về chất lượng tài sản, thì bất động sản lại được kỳ vọng tiếp tục là câu chuyện của sự phân hóa. Theo bà Hiền, thị trường hiện đang có cái nhìn tương đối kém tích cực về bất động sản. Tuy nhiên, bước sang năm 2027, sự phân hóa giữa các doanh nghiệp có thể diễn ra rõ nét hơn.
Thực tế, cơ hội trên thị trường bất động sản đang ngày càng tập trung vào một số doanh nghiệp có lợi thế về quỹ đất và khả năng phát triển dự án. Đặc biệt, xu hướng đầu tư vào đường sắt đô thị, phát triển các dự án xung quanh khu vực TOD và hình thành các đô thị nén được kỳ vọng tạo ra lợi thế cho một nhóm doanh nghiệp nhất định.
Trong khi đó, không phải tất cả doanh nghiệp bất động sản đều có khả năng tham gia vào những xu hướng này. Sự khác biệt về quỹ đất, vị trí dự án và khả năng triển khai sẽ theo đó phản ánh vào diễn biến cổ phiếu.
Vì vậy, bà Hiền ưu tiên những doanh nghiệp có khả năng phát triển quỹ đất tại các khu đô thị gần TOD. Đây được xem là nhóm có khả năng đạt hiệu suất cổ phiếu vượt trội so với mặt bằng chung của thị trường.
Chứng khoán: Định giá còn hấp dẫn nhưng sẽ phân hóa
Với nhóm chứng khoán, triển vọng được nhìn nhận tích cực hơn nhờ cả yếu tố định giá lẫn dư địa tăng trưởng của thị trường. Theo bà Hiền, định giá của các công ty chứng khoán hiện tương đối rẻ so với quá khứ. Trong khi đó, ngành vẫn còn dư địa tăng trưởng từ các chính sách và giải pháp nhằm nâng cao quy mô cũng như chất lượng thị trường chứng khoán.
Một điểm đáng chú ý là vai trò của ngành chứng khoán trong hệ thống tài chính có thể ngày càng lớn hơn. Khi thị trường phát triển, chứng khoán có thể trở thành một trong những kênh dẫn vốn cho nền kinh tế, qua đó chia sẻ áp lực cung ứng vốn với hệ thống ngân hàng.
Tuy nhiên, điều này không đồng nghĩa toàn bộ nhóm công ty chứng khoán sẽ cùng hưởng lợi. Bà Hiền cho rằng sự phân hóa trong năm 2027 sẽ rất lớn.
Những công ty chứng khoán có quy mô, năng lực, thị phần và duy trì được ROE cao hơn so với các doanh nghiệp cùng ngành sẽ có nhiều khả năng được thị trường định giá ở mức cao hơn.
Nửa cuối 2027 có thể thuận lợi hơn
Theo bà Hiền, những khó khăn đối với thị trường có thể kéo dài ít nhất đến nửa đầu năm 2027. Bức tranh có khả năng thuận lợi hơn trong nửa cuối năm khi một số yếu tố gây áp lực được kỳ vọng hạ nhiệt.
Ở bên ngoài, các rủi ro như xung đột tại Trung Đông hay áp lực từ giá dầu được kỳ vọng giảm bớt. Trong nước, các biện pháp điều hành của Ngân hàng Nhà nước, trong đó có những động thái như hoán đổi USD hoặc mua USD giao ngay, có thể dần phát huy tác dụng. Cùng với đó, đầu tư công đang có tín hiệu tích cực. Tăng trưởng đầu tư công từ tháng 8 đến nay khá mạnh, giúp dòng vốn đi vào nền kinh tế nhanh hơn và tạo hiệu ứng lan tỏa sang các thị trường.
Từ những yếu tố này, bà Hiền cho rằng có cơ sở để kỳ vọng lãi suất sẽ hạ nhiệt trong nửa sau năm 2027. Dòng vốn nước ngoài cũng là một yếu tố được chú ý. Theo bà, phần lớn dòng vốn từ quá trình nâng hạng theo FTSE Russell sẽ được phân bổ vào nửa sau năm 2027. Tổng hợp các yếu tố trên, nửa cuối năm 2027 được đánh giá có thể thuận lợi hơn so với nửa đầu năm.
Thị trường phân hóa, nhà đầu tư phải chọn cách chơi
Một vấn đề được đặt ra là nếu chỉ một số nhóm cổ phiếu tiếp tục đóng vai trò nâng đỡ chỉ số, liệu cơ hội đầu tư có thực sự rộng mở?
Theo bà Hiền, trong bối cảnh nền kinh tế hướng tới mục tiêu phát triển nhanh, việc tập trung nguồn lực vào một số nhóm dẫn dắt là điều khó tránh khỏi. Tương tự trên thị trường chứng khoán, sẽ có những nhóm cổ phiếu được ưu tiên hơn, nhận được nhiều chính sách thúc đẩy hơn và có năng lực phát triển nhanh hơn. Do đó, thị trường được nâng đỡ bởi một số nhóm cổ phiếu dẫn dắt là kịch bản cần được tính đến.
Từ đây, nhà đầu tư có thể tiếp cận thị trường theo hai hướng. Với chiến lược đầu tư theo chỉ số, nhà đầu tư phải tôn trọng diễn biến thị trường và chấp nhận mô hình tăng trưởng hình chữ K, trong đó một nhóm cổ phiếu mũi nhọn tăng trưởng vượt trội. Với phần còn lại của thị trường, cơ hội vẫn tồn tại ở từng cổ phiếu riêng lẻ. Tuy nhiên, thời điểm hiện thực hóa lợi nhuận có thể khó xác định.
Nếu chấp nhận được thời gian chờ đợi, nhà đầu tư vẫn có thể tìm kiếm những cổ phiếu đang ở vùng giá có biên an toàn.
Ngược lại, nếu lựa chọn cách đầu tư theo diễn biến thị trường, cần chấp nhận thực tế rằng dòng tiền và cơ hội tăng trưởng trong năm 2027 nhiều khả năng vẫn tập trung vào một số nhóm cổ phiếu dẫn dắt.
Chiến lược swing: Theo dõi cổ phiếu nhạy cảm với lãi suất
Ở góc nhìn của ông Đào Phúc Tường, Chuyên gia Tài chính, nếu tiếp cận năm 2027 theo chiến lược swing, nhà đầu tư cần đi theo diễn biến của thị trường thay vì cố định vào một nhóm ngành từ đầu năm.
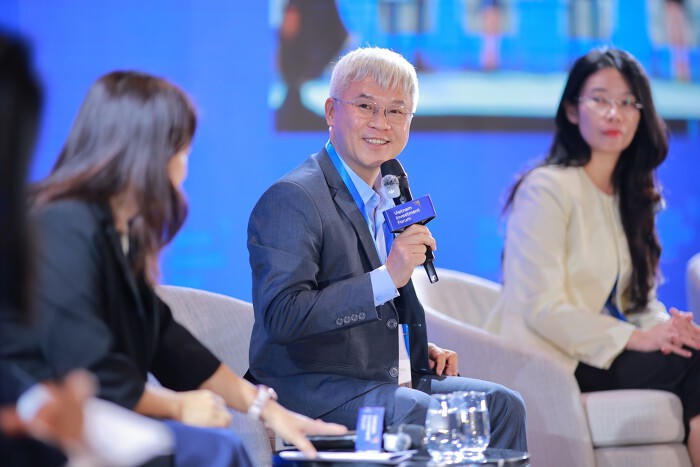 Ông Đào Phúc Tường, Chuyên gia Tài chính.
Từ góc độ vĩ mô, ông Tường quan tâm đến hai nhóm cổ phiếu.
Thứ nhất là các cổ phiếu nhạy cảm với lãi suất (rate-sensitive). Thời gian gần đây, nhóm bất động sản tăng lên một phần nhờ kỳ vọng lãi suất có thể giảm hoặc ít nhất đã tạo đỉnh. Dù không kỳ vọng nhóm này sẽ tăng quá mạnh và cho rằng đây có thể chỉ là một nhịp hồi phục, ông Tường vẫn cho rằng cổ phiếu nhạy cảm với lãi suất cần được theo dõi. Nếu Ngân hàng Nhà nước thay đổi quan điểm điều hành, nhóm này có thể phản ứng khá nhanh.
Nhóm thứ hai là những cổ phiếu có định giá rẻ, đã tạo nền giá và có thanh khoản ở mức vừa phải. Theo ông Tường, đây là những cổ phiếu đã giảm khá sâu, định giá thấp, hình thành vùng nền tương đối tốt theo phân tích kỹ thuật nhưng không có thanh khoản quá cao.
Diễn biến thị trường năm nay cho thấy, dưới góc nhìn của nhà đầu tư cá nhân, những cổ phiếu có thanh khoản không quá lớn đôi khi lại ghi nhận hiệu suất tốt. Ngược lại, các cổ phiếu có thanh khoản quá cao, mỗi phiên giao dịch vài chục triệu đơn vị, thường đối mặt với áp lực bán ngay khi giá tăng, khiến mức tăng bị hạn chế.
Ông Tường cũng lưu ý tới những cổ phiếu từng là bluechip nhưng đã giảm sâu theo thị trường chung, trong khi hoạt động kinh doanh vẫn được hưởng lợi từ đầu tư công và các yếu tố hỗ trợ khác. Đây là nhóm ông đang tiếp tục quan sát để tìm kiếm cơ hội.