Tin90p.com - Ngân hàng Nhà nước chỉ đạo giảm lãi suất từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh
Ngân hàng Nhà nước Việt Nam (NHNN) đã ban hành văn bản số 9608/NHNN-CSTT về việc triển khai các giải pháp hoạt động của các tổ chức tín dụng nhằm tiếp tục góp phần tích cực thực hiện mục tiêu giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, hỗ trợ thúc đẩy tăng trưởng kinh tế và an toàn hệ thống ngân hàng.
Theo đó, NHNN yêu cầu các Tổ chức tín dụng (TCTD) tổ chức thực hiện nghiêm túc, hiệu quả một số nhiệm vụ, giải pháp nhằm đảm bảo an toàn hệ thống và góp phần ổn định thị trường tiền tệ. Trong đó, TCTD nghiêm túc thực hiện Chỉ thị số 01/CT-NHNN ngày 09/01/2026 của Thống đốc NHNN về tổ chức thực hiện các nhiệm vụ trọng tâm ngành ngân hàng trong năm 2026 nhằm góp phần giữ vững ổn định kinh tế vĩ mô, an toàn hệ thống các TCTD, hỗ trợ tăng trưởng kinh tế bền vững và kiểm soát lạm phát theo mục tiêu đặt ra. Thực hiện nghiêm các quy định, chỉ đạo của Chính phủ, Thủ tướng Chính phủ và NHNN về lãi suất; tập trung mọi nguồn lực, tiết giảm chi phí, chia sẻ lợi nhuận và triển khai các giải pháp đồng bộ, quyết liệt để giảm mặt bằng lãi suất. 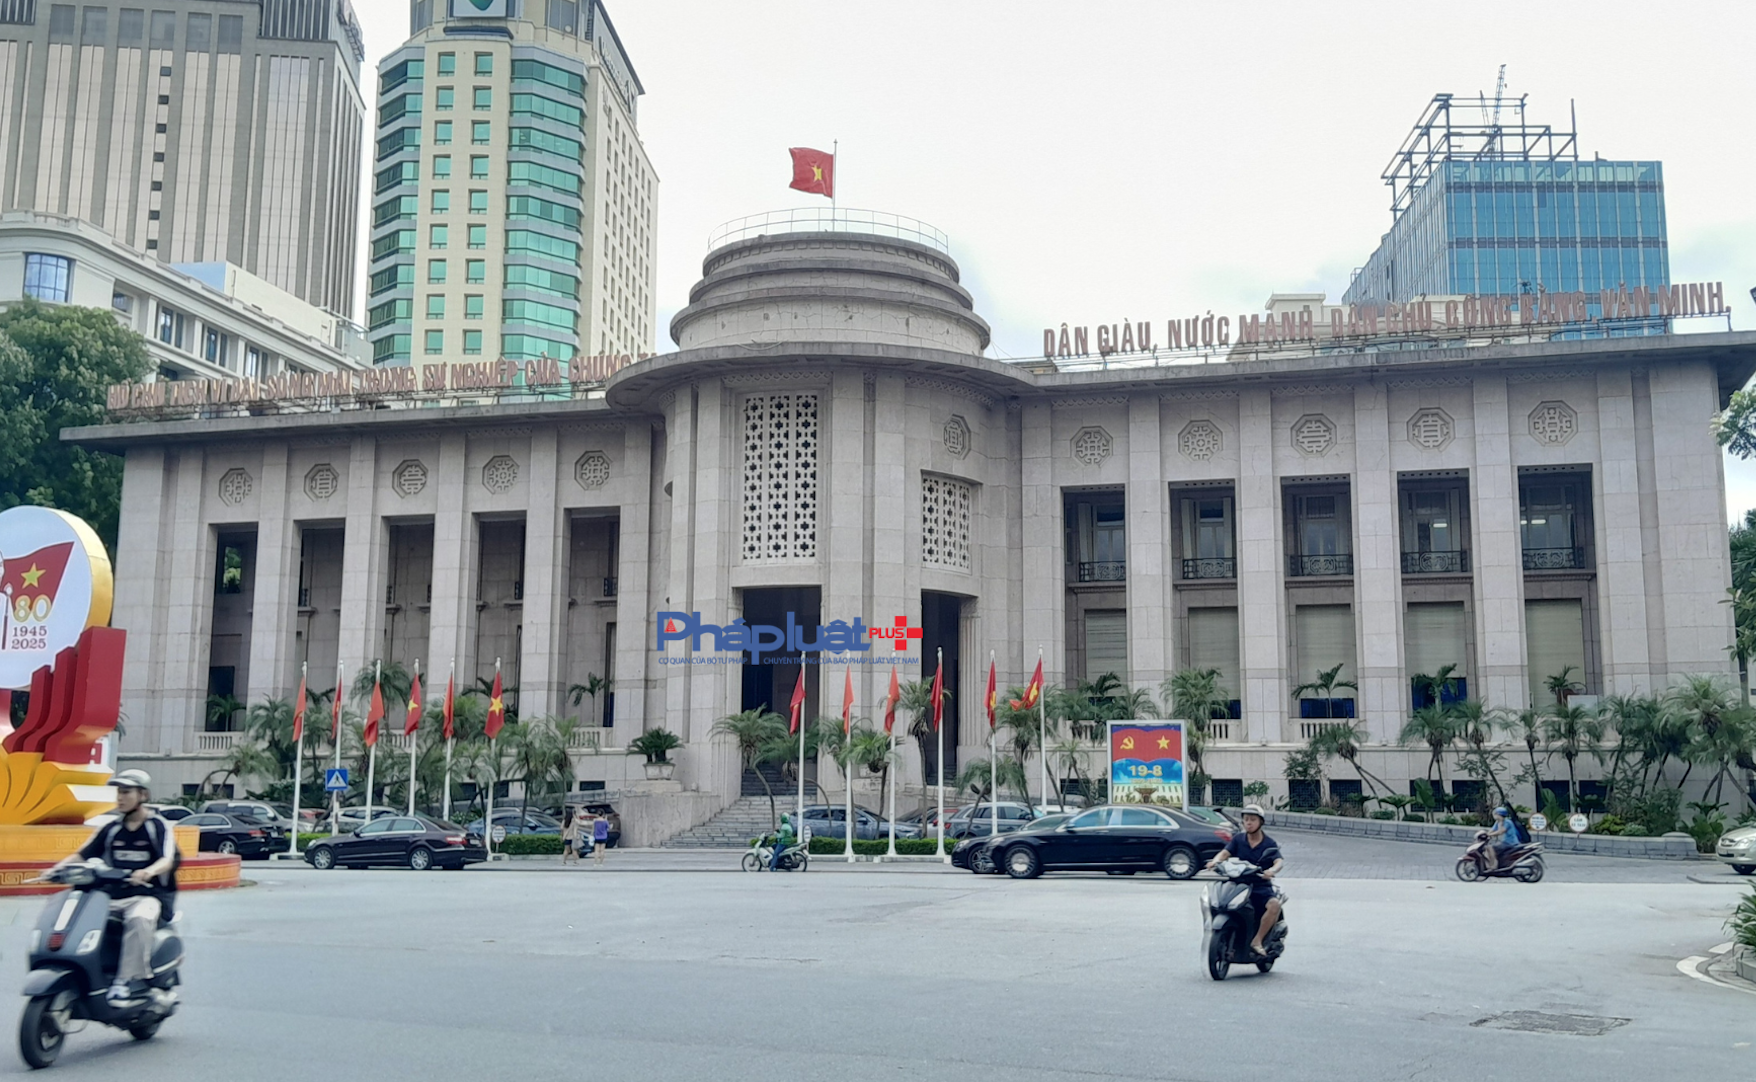 NHNN yêu cầu các ngân hàng điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn đến an ninh tài chính – tiền tệ; giảm lãi suất cho vay khách hàng, trong đó tập trung giảm từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Bên cạnh đó, TCTD thực hiện các giải pháp để tăng trưởng tín dụng an toàn, hiệu quả, hướng nguồn vốn tín dụng vào lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và động lực tăng trưởng kinh tế; cấp tín dụng liên quan đến triển khai các công trình, dự án trọng điểm, khả thi phục vụ phát triển kinh tế - xã hội và các ngành, lĩnh vực cần khuyến khích theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ. Các TCTD cần thường xuyên rà soát, tổ chức kiểm tra, kiểm toán các quy định nội bộ và sản phẩm tín dụng, nâng cao chất lượng thẩm định, xác minh thực chất nhu cầu vốn của khách hàng; kịp thời phát hiện, xử lý trường hợp khách hàng cung cấp thông tin không trung thực hoặc sử dụng vốn vay không đúng mục đích. Bên cạnh lãi suất, NHNN cũng đặt ra yêu cầu kiểm soát chặt chẽ hoạt động cấp tín dụng đối với các lĩnh vực tiềm ẩn rủi ro, các khách hàng, nhóm khách hàng có dư nợ lớn. Trong đó, chú trọng theo dõi, đánh giá mức độ rủi ro tập trung tín dụng lớn tại các nhóm khách hàng và người có liên quan, cơ cấu tín dụng theo khách hàng, các dự án có quy mô lớn; lưu ý các nhóm khách hàng có một hoặc một số dấu hiệu như: cùng người quản lý hoặc đại diện theo pháp luật hoặc người sở hữu trên 5% vốn điều lệ của khách hàng, chung tài sản bảo đảm (TSBĐ), chung một chủ sở hữu TSBĐ, tập trung vốn vào cùng một dự án, có chung nguồn trả nợ. Nghiêm cấm việc tạo lập hồ sơ cấp tín dụng với các nhu cầu vốn nêu trên nhằm rút vốn vay tại TCTD để sử dụng sai mục đích, lách quy định về cho vay một khách hàng, nhóm khách hàng liên quan, lách điều kiện cấp tín dụng, giới hạn cấp tín dụng, né tránh sự kiểm soát dòng tiền của các cơ quan quản lý, gây tiềm ẩn rủi ro lớn đến an toàn hoạt động của hệ thống các TCTD. NHNN sẽ áp dụng các biện pháp xử lý nghiêm đối với các hành vi vi phạm trong việc cấp tín dụng cho tổ chức, cá nhân đối với các nhu cầu vốn trên. Bên cạnh đó, NHNN yêu cầu các TCTD theo dõi sát diễn biến các nhóm nợ nhất là nợ nhóm 2 và nợ xấu; tăng cường theo dõi, quản lý các khoản nợ tiềm ẩn rủi ro, nợ ngoại bảng và các khoản nợ đã cơ cấu, cơ cấu lại thời hạn trả nợ; thường xuyên đánh giá khả năng phục hồi của khách hàng, kịp thời cập nhật mức độ rủi ro và có biện pháp kiểm soát phù hợp nhằm kịp thời xử lý, thu hồi các khoản nợ đến hạn, nợ quá hạn, ngăn ngừa nguy cơ chuyển thành nợ xấu... Đặc biệt, lưu ý một số TCTD có quy mô và tốc độ gia tăng nợ xấu ở mức cao cần theo dõi, quản lý chặt chẽ các khoản cấp tín dụng, chủ động rà soát, đánh giá nguyên nhân nợ xấu tăng cao để có các giải pháp xử lý kịp thời nhằm kiểm soát rủi ro, bảo đảm an toàn hoạt động của TCTD. |