Theo báo cáo ngành thép và xây dựng tháng 9 của MBS Research, kết quả kinh doanh quý III/2026 của hai nhóm doanh nghiệp được dự báo có sự phân hóa rõ nét. Trong khi các doanh nghiệp thép đầu ngành có thể hưởng lợi từ nhu cầu nội địa tăng và áp lực thép nhập khẩu Trung Quốc giảm, nhóm xây lắp lại chịu sức ép từ chi phí nguyên vật liệu và sự thiếu hụt các khoản lợi nhuận bất thường.
Thép hưởng lợi từ nhu cầu trong nước
MBS ước tính sản lượng tiêu thụ thép trong nước quý III/2026 đạt khoảng 7,68 triệu tấn, tăng 20% so với cùng kỳ. Trong đó, sản lượng thép xây dựng và HRC được dự báo tăng lần lượt 26% và 35%.
Theo MBS, việc áp thuế chống bán phá giá đối với HRC khổ rộng có thể giúp thị phần HRC sản xuất trong nước tăng lên trên 70%, từ mức khoảng 60% trong năm 2025. Cùng với đó, lượng thép nhập khẩu từ Trung Quốc được dự báo giảm hơn 10% so với cùng kỳ. Về giá bán, MBS dự báo giá thép xây dựng trong quý III tăng khoảng 7% so với cùng kỳ, lên 560 USD/tấn, trong khi giá HRC tăng 6%, lên 550 USD/tấn.
Ở chiều nguyên liệu, giá quặng sắt được dự báo duy trì quanh 96 USD/tấn, còn giá than có thể tăng 15%, lên 265 USD/tấn. MBS cho rằng, mức tăng của giá thép có khả năng bù đắp phần chi phí nguyên liệu gia tăng, qua đó hỗ trợ biên lợi nhuận gộp của các doanh nghiệp trong ngành.
Hòa Phát được kỳ vọng tăng lợi nhuận 40%
Đối với CTCP Tập đoàn Hòa Phát (mã ck: HPG), MBS ước tính sản lượng tiêu thụ quý III có thể đạt 4,1 triệu tấn, tăng 38% so với cùng kỳ, trong đó sản lượng HRC tăng tới 68%.
Giá thép của HPG được dự báo giảm khoảng 6% so với quý II nhưng vẫn cao hơn 7% so với cùng kỳ. Trên cơ sở đó, doanh thu quý III của HPG được MBS dự báo đạt 55.200 tỷ đồng, tăng 50%. Biên lợi nhuận gộp dự kiến đạt 17%, tăng 0,3 điểm phần trăm. MBS cho rằng mức tăng 7% của giá thép có thể bù đắp mức tăng 15% của giá than.
Dù chi phí tài chính được dự báo tăng 60%, MBS vẫn kỳ vọng lợi nhuận ròng của Hòa Phát tăng khoảng 40% trong quý III.
Với CTCP Tập đoàn Hoa Sen (mã ck: HSG), MBS dự báo doanh thu quý III tăng 9%, nhờ sản lượng tăng 2% và giá bán tăng 7%. Biên lợi nhuận gộp có thể đạt 14%, tăng 2 điểm phần trăm. Chi phí tài chính của HSG được dự báo tăng 47%, song lợi nhuận ròng vẫn có thể đạt khoảng 200 tỷ đồng, tăng 207% so với nền thấp cùng kỳ năm 2025.
Trong khi đó, CTCP Thép Nam Kim (mã ck: NKG) được MBS dự báo tăng 10% doanh thu, nhờ sản lượng tăng 7% và giá bán tăng 3%. Biên lợi nhuận gộp của NKG có thể tăng 2,3 điểm phần trăm lên 7%, trong khi chi phí tài chính tăng 22%. Lợi nhuận ròng quý III được dự báo đạt khoảng 65 tỷ đồng, tăng 30% so với cùng kỳ.
Xây lắp tăng việc nhưng biên lợi nhuận chịu sức ép
Ở nhóm xây dựng, MBS cho rằng hoạt động quý III tiếp tục được hỗ trợ bởi tiến độ giải ngân đầu tư công, dù mức độ hưởng lợi có thể thấp hơn giai đoạn 2024-2025.
Theo Bộ Tài chính, giải ngân đầu tư công trong 8 tháng năm 2026 đạt 513.300 tỷ đồng, tăng 25% so với cùng kỳ và tương đương 50,2% kế hoạch năm. Các dự án chiến lược theo phương thức PPP, trong đó có các công trình phục vụ APEC, sân bay Gia Bình và tuyến đường sắt Bến Thành - Cần Giờ, được kỳ vọng tiếp tục tạo việc làm cho nhóm xây dựng. MBS dự báo giải ngân đầu tư công cả năm có thể đạt khoảng 99% kế hoạch, tương ứng khoảng 1.013 nghìn tỷ đồng, tăng 13% so với cùng kỳ, nhờ đóng góp từ các đại dự án.
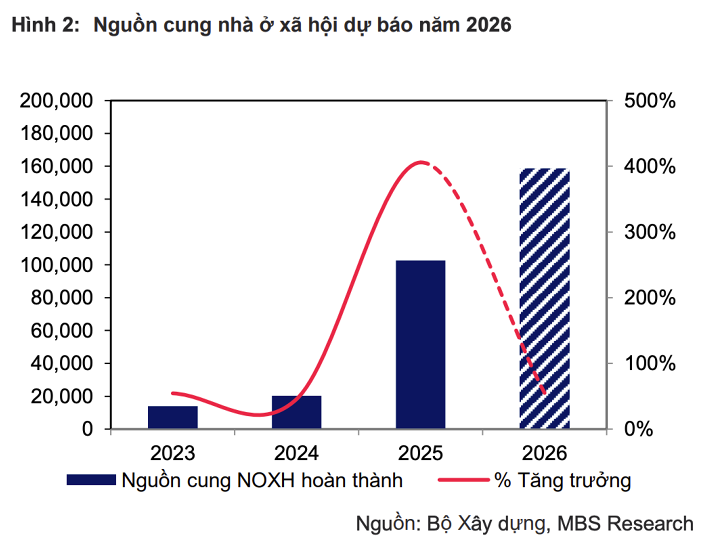
Ở mảng dân dụng, nguồn cung nhà ở xã hội được dự báo tăng 50% so với cùng kỳ, lên khoảng 158.000 căn.
MBS cũng đánh giá các dự án hạ tầng lớn như đường sắt cao tốc Hà Nội - Quảng Ninh, Trục Đại lộ Cảnh quan sông Hồng và Khu phức hợp Olympic có thể trở thành động lực cho đầu tư công trong giai đoạn 2026 - 2030. Tuy nhiên, triển vọng giữa các doanh nghiệp xây dựng được dự báo không đồng đều.
CTCP Xây dựng Coteccons (mã ck: CTD) được đánh giá hưởng lợi từ việc hợp tác với các chủ đầu tư lớn tại dự án cầu Cần Giờ và sân bay Gia Bình. Theo MBS, backlog của CTD có thể tăng 62%, lên 68.000 tỷ đồng.
Trong khi đó, CTCP Đầu tư Hạ tầng Kỹ thuật TP.HCM (mã ck: CII) và CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (mã ck: HHV) có backlog dự kiến tăng lần lượt 10% và 12% so với cùng kỳ nhờ các dự án mở rộng cao tốc Trung Lương - Mỹ Thuận.
Ngược lại, backlog của Tổng CTCP Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex, mã ck: VCG) được dự báo giảm khoảng 10%, xuống 18.000 tỷ đồng, do số lượng dự án cao tốc giảm.
Giá thép, xi măng tăng gây áp lực lên biên lợi nhuận
Theo MBS, giá nguyên vật liệu tiếp tục là yếu tố gây sức ép đối với nhóm xây lắp. Giá thép và xi măng được dự báo tăng lần lượt 7% và 10% so với cùng kỳ. Trong bối cảnh này, CTD được đánh giá có khả năng duy trì biên lợi nhuận tốt hơn nhờ thực hiện các dự án phức tạp, giá thầu cao và sử dụng các hợp đồng nguyên vật liệu cố định trong 6 - 12 tháng.
MBS dự báo biên lợi nhuận gộp của CTD duy trì trên 4%, trong khi VCG có thể ở mức khoảng 3%, giảm 0,5 điểm phần trăm. Biên lợi nhuận mảng xây lắp của CII và HHV được dự báo giảm lần lượt 0,3 và 0,4%.
Về kết quả kinh doanh, CTD được MBS dự báo đạt 9.690 tỷ đồng doanh thu trong quý III, tăng 30%. Tuy nhiên, lợi nhuận ròng có thể giảm 32%, xuống 200 tỷ đồng, do không còn khoản lợi nhuận từ thoái vốn. CII được dự báo tăng lợi nhuận nhờ mảng BOT cải thiện, trong khi lợi nhuận từ xây lắp có thể giảm 5% do biên lợi nhuận gộp thu hẹp.
Với VCG, MBS dự báo lợi nhuận ròng giảm mạnh so với nền cao năm 2025 do doanh thu xây lắp giảm 10% và doanh nghiệp không còn khoản lợi nhuận hơn 3.000 tỷ đồng từ thoái vốn.
Đối với HHV, tăng trưởng quý III được dự báo chủ yếu đến từ mảng xây lắp nhờ các dự án cao tốc Đồng Đăng - Trà Lĩnh và Trung Lương - Mỹ Thuận giai đoạn 2, trong khi mảng BOT được kỳ vọng duy trì ổn định.