Triển vọng tăng trưởng GDP năm 2026 và vai trò hạt nhân của khối doanh nghiệp FDI
Theo dữ liệu dự báo GDP do Bloomberg cập nhật đến ngày 25/9/2026 với sự tham gia của 24 tổ chức tài chính, trung vị dự báo tăng trưởng của kinh tế Việt Nam năm 2026 đạt 8%. Con số này ghi nhận mức tăng đáng kể so với mức 7% trong kỳ khảo sát tháng 4 và 7,3% trong kỳ khảo sát tháng 7.
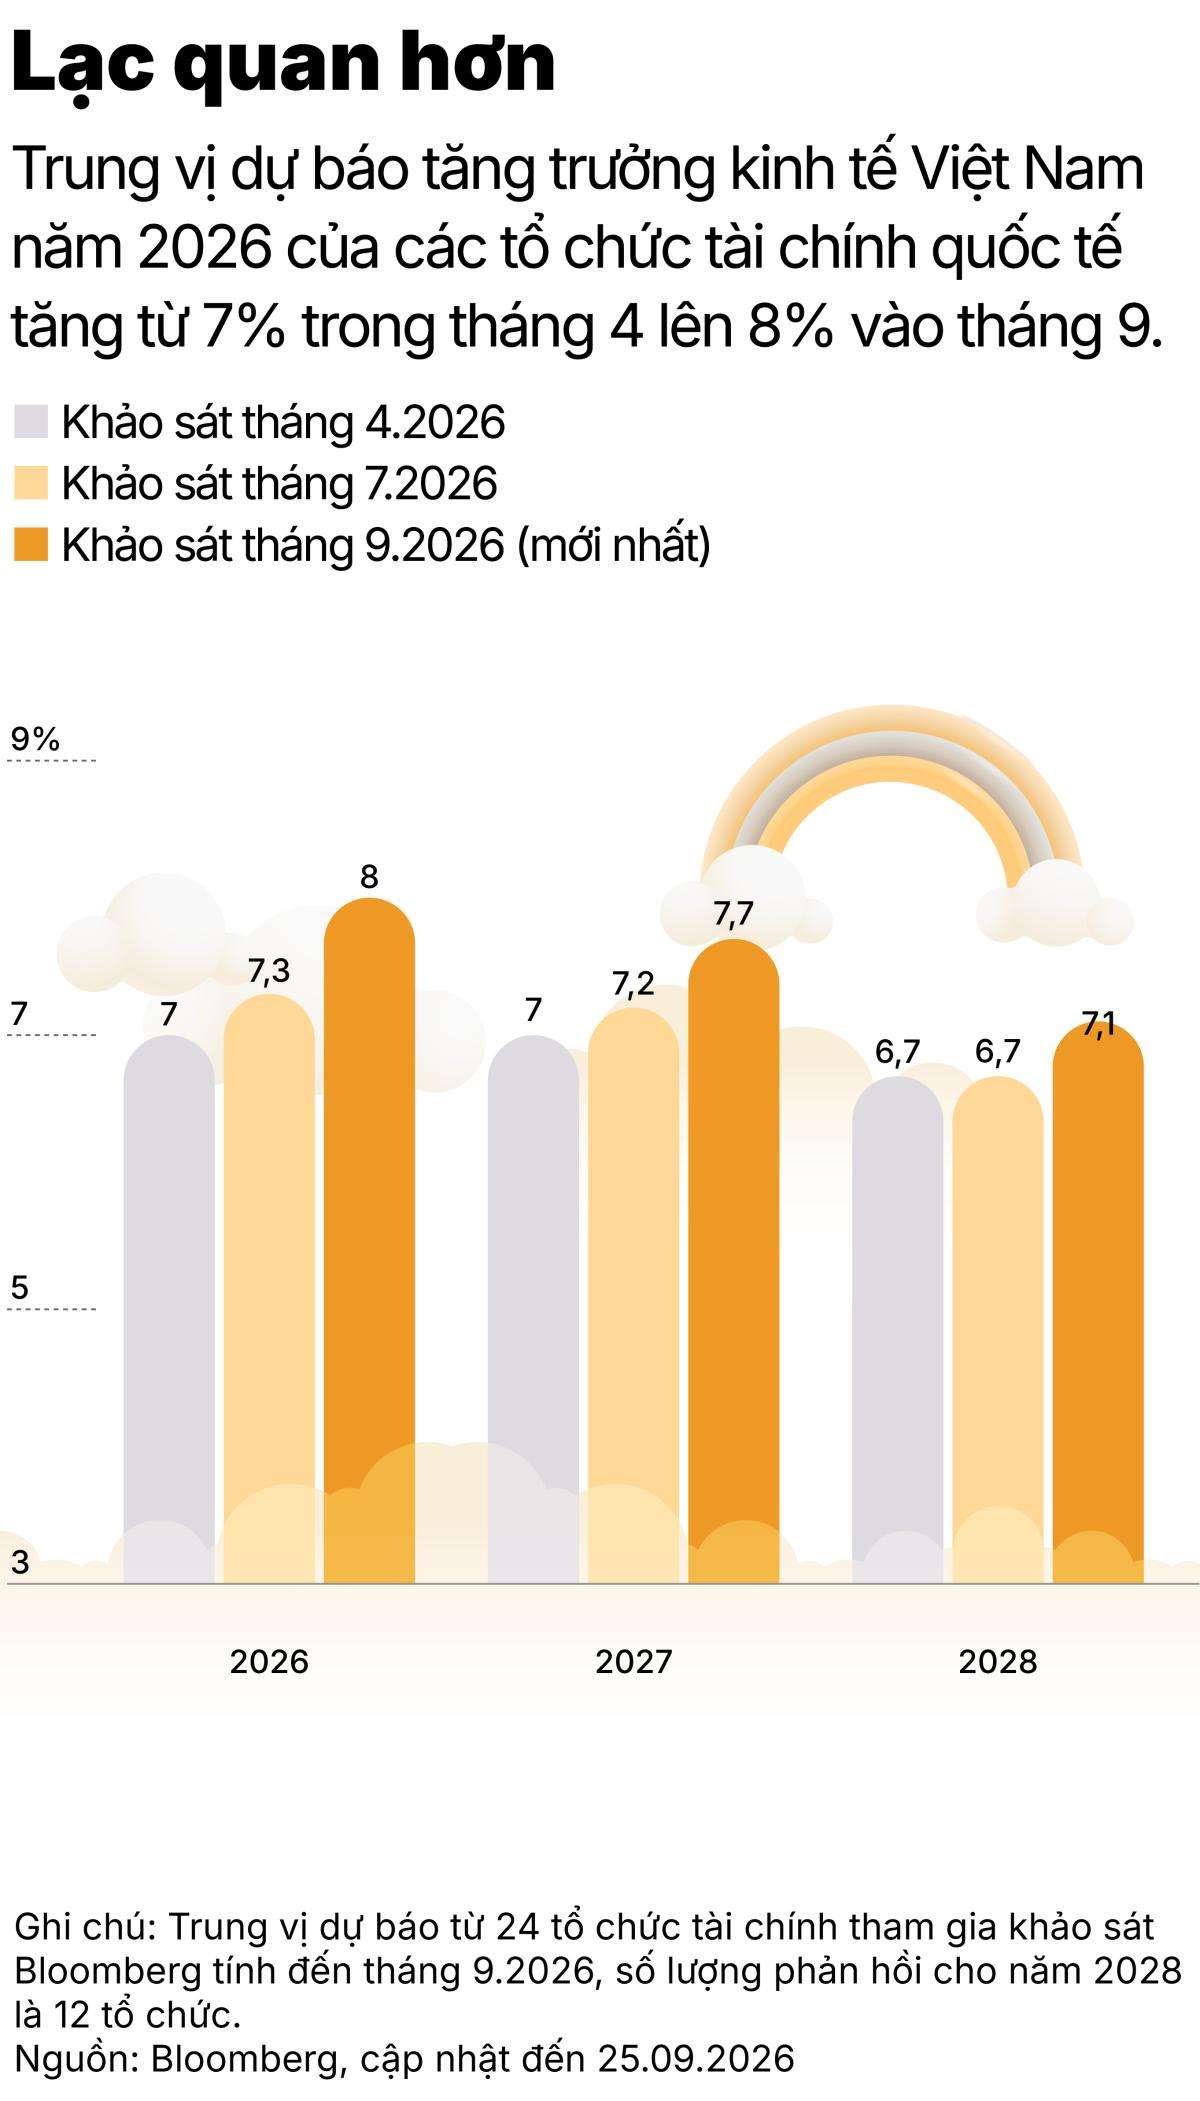
Biên độ dự báo giữa các định chế tài chính duy trì khoảng cách khá rộng. Standard Chartered đưa ra kịch bản lạc quan nhất với mức dự báo tăng trưởng đạt 9,5% năm 2026 và lên tới 11% năm 2027, trước khi điều chỉnh về 6,7% năm 2028. Các tổ chức như Capital Economics và Bank of America Merrill Lynch đưa ra dự báo trên 8,2% cho năm 2026. Ở chiều thận trọng hơn, Goldman Sachs dự báo mức 7,8% và mức thấp nhất toàn khảo sát được ghi nhận là 6,1%.
Báo cáo tham vấn thường niên của AMRO về Việt Nam năm 2026 chỉ ra nền tảng cho sự bứt tốc này đến từ mức độ hội nhập sâu vào chuỗi thương mại và đầu tư toàn cầu. GDP của Việt Nam đã duy trì mức tăng bình quân 6,6% mỗi năm trong hai thập kỷ qua, đạt đỉnh 8,5% năm 2022 và giữ mức 8% năm 2025.
Các cụm công nghiệp quy mô lớn như Samsung ở Bắc Ninh và Thái Nguyên, LG ở Hải Phòng hay tổ hợp lắp ráp kiểm định bán dẫn của Intel tại TPHCM đóng vai trò là những mắt xích trọng yếu của mô hình xuất khẩu. Cùng với đó, đóng góp của năng suất tổng hợp các yếu tố sản xuất (TFP) ghi nhận sự cải thiện rõ rệt. Kể từ năm 2017, TFP đã đóng góp hơn một phần ba vào tăng trưởng tiềm năng, đánh dấu bước nhảy vọt so với giai đoạn m mười năm trước đó.
Áp lực đè nặng lên hệ thống tín dụng ngân hàng và bài toán cung ứng điện lưới
Bên cạnh những điểm sáng, báo cáo của AMRO tính toán tỷ lệ đầu tư trên GDP cần tăng từ mức 34% năm 2025 lên 40,7% để Việt Nam duy trì mục tiêu tăng trưởng hai chữ số. Tỷ lệ này tương đương giai đoạn bùng nổ đầu tư mạnh nhất của Trung Quốc khi đạt đỉnh 43,9% GDP vào năm 2010.
Cấu trúc cấp vốn hiện tại đang tạo ra sức ép lớn lên hệ thống ngân hàng. Báo cáo Triển vọng Phát triển Châu Á công bố ngày 23/9/2026 của ADB cho thấy quy mô tín dụng ngân hàng hiện tương đương 145% GDP. Trong khi đó, thị trường trái phiếu doanh nghiệp tiếp tục chững lại ở mức 10% GDP. Nguồn vốn tài trợ cho các dự án hạ tầng và quá trình đô thị hóa hiện nay gần như đi qua bảng cân đối kế toán của các ngân hàng thương mại.
Đến cuối tháng 6/2026, dư nợ tín dụng tăng khoảng 8% so với cuối năm 2025, đạt xấp xỉ 20 triệu tỷ đồng. Tốc độ cho vay vượt xa mức tăng trưởng huy động đẩy tỷ lệ cấp tín dụng trên nguồn vốn huy động (LDR) tại nhiều ngân hàng tiến sát hoặc vượt trần quy định. ADB đánh giá bộ đệm vốn mỏng và sự chênh lệch kỳ hạn kéo dài sẽ giới hạn khả năng duy trì tốc độ tăng trưởng tín dụng cao đối với các dự án hạ tầng cần nguồn vốn trung và dài hạn.
Thách thức tiếp theo đến từ hạ tầng năng lượng. Phân tích của Bloomberg Opinion đánh giá ngành chế biến chế tạo của Việt Nam thuộc nhóm phát triển nhanh nhất toàn cầu với kim ngạch xuất khẩu tương đương quy mô GDP. Khối lượng sản xuất này kéo theo nhu cầu phụ tải lưới điện tăng khoảng 10% mỗi năm.
Nguồn cung điện năng đang có dấu hiệu chững lại sau giai đoạn phát triển nóng năng lượng tái tạo. Xung đột địa chính trị tại Trung Đông khiến nguồn cung khí thiên nhiên hóa lỏng (LNG) mất đi lợi thế về chi phí và tính ổn định. Những yếu tố này đòi hỏi cơ quan quản lý cần có giải pháp phân bổ vốn hiệu quả và đảm bảo an ninh năng lượng để duy trì đà tăng trưởng công nghiệp liên tục.