Tin90p.com - Cựu cán bộ tín dụng ngân hàng ở Sơn La chiếm đoạt 25,699 tỷ đồng: Bản án đã tuyên, vì sao bị hại vẫn ‘kêu’ về những khoản dư nợ?
Bị cáo Nguyễn Nhật Châu, cựu cán bộ tín dụng một ngân hàng Chi nhánh Phù Yên, bị xác định dùng thủ đoạn gian dối, can thiệp hồ sơ để chiếm đoạt 25,699 tỷ đồng và bị tuyên án tù chung thân. Nhưng sau bản án sơ thẩm, 18 khách hàng được xác định là bị hại vẫn đề nghị làm rõ những khoản dư nợ được cho là phát sinh từ số tiền họ không nhận, không sử dụng.
Hồ sơ có chữ ký khách hàng, nhưng tiền lại đi theo một hướng khác Trong các ngày 20 - 24/8/2026, TAND tỉnh Sơn La đã mở phiên tòa xét xử sơ thẩm bị cáo Nguyễn Nhật Châu, cựu cán bộ tín dụng được giao quản lý các khoản vay tại một ngân hàng Chi nhánh Phù Yên. Theo bản án, HĐXX cấp sơ thẩm xác định vị trí công tác tạo điều kiện để bị cáo Châu trực tiếp tiếp xúc khách hàng, nắm thông tin khoản vay, hạn mức tín dụng, thời điểm đáo hạn, đồng thời tham gia quá trình lập, hoàn thiện hồ sơ giải ngân. Lợi dụng nhiệm vụ được giao và sự tin tưởng của khách hàng, Châu nhiều lần đưa ra thông tin gian dối, sau đó can thiệp hồ sơ giải ngân theo hướng khác với nhu cầu thực tế của người vay. 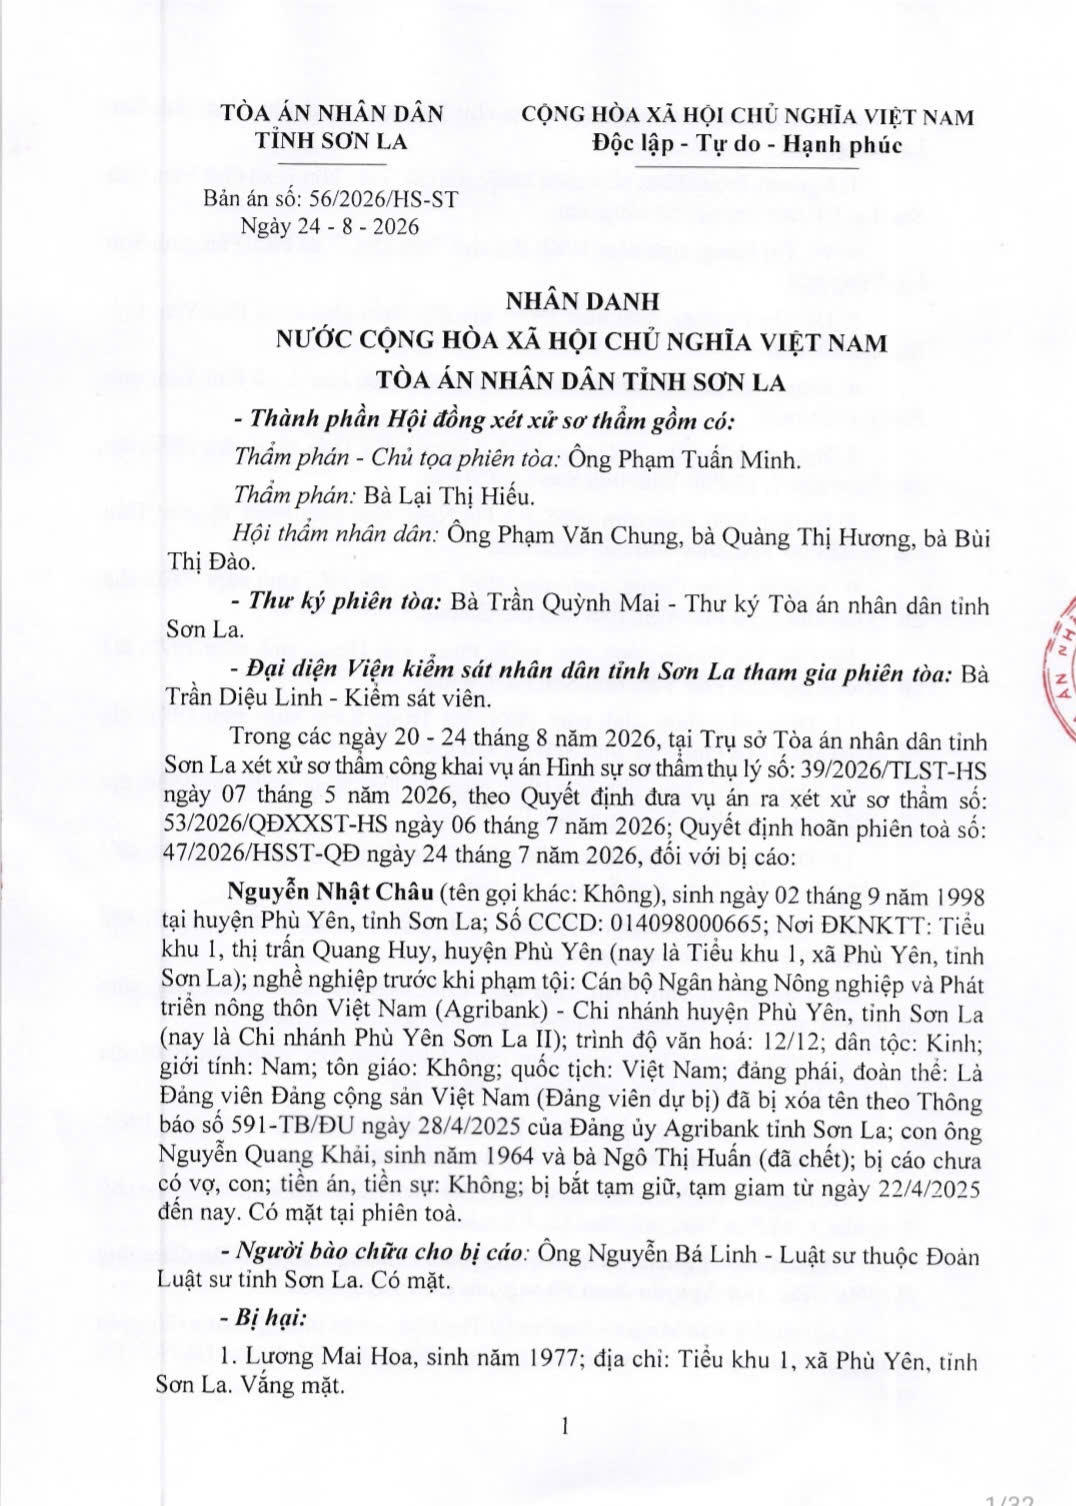 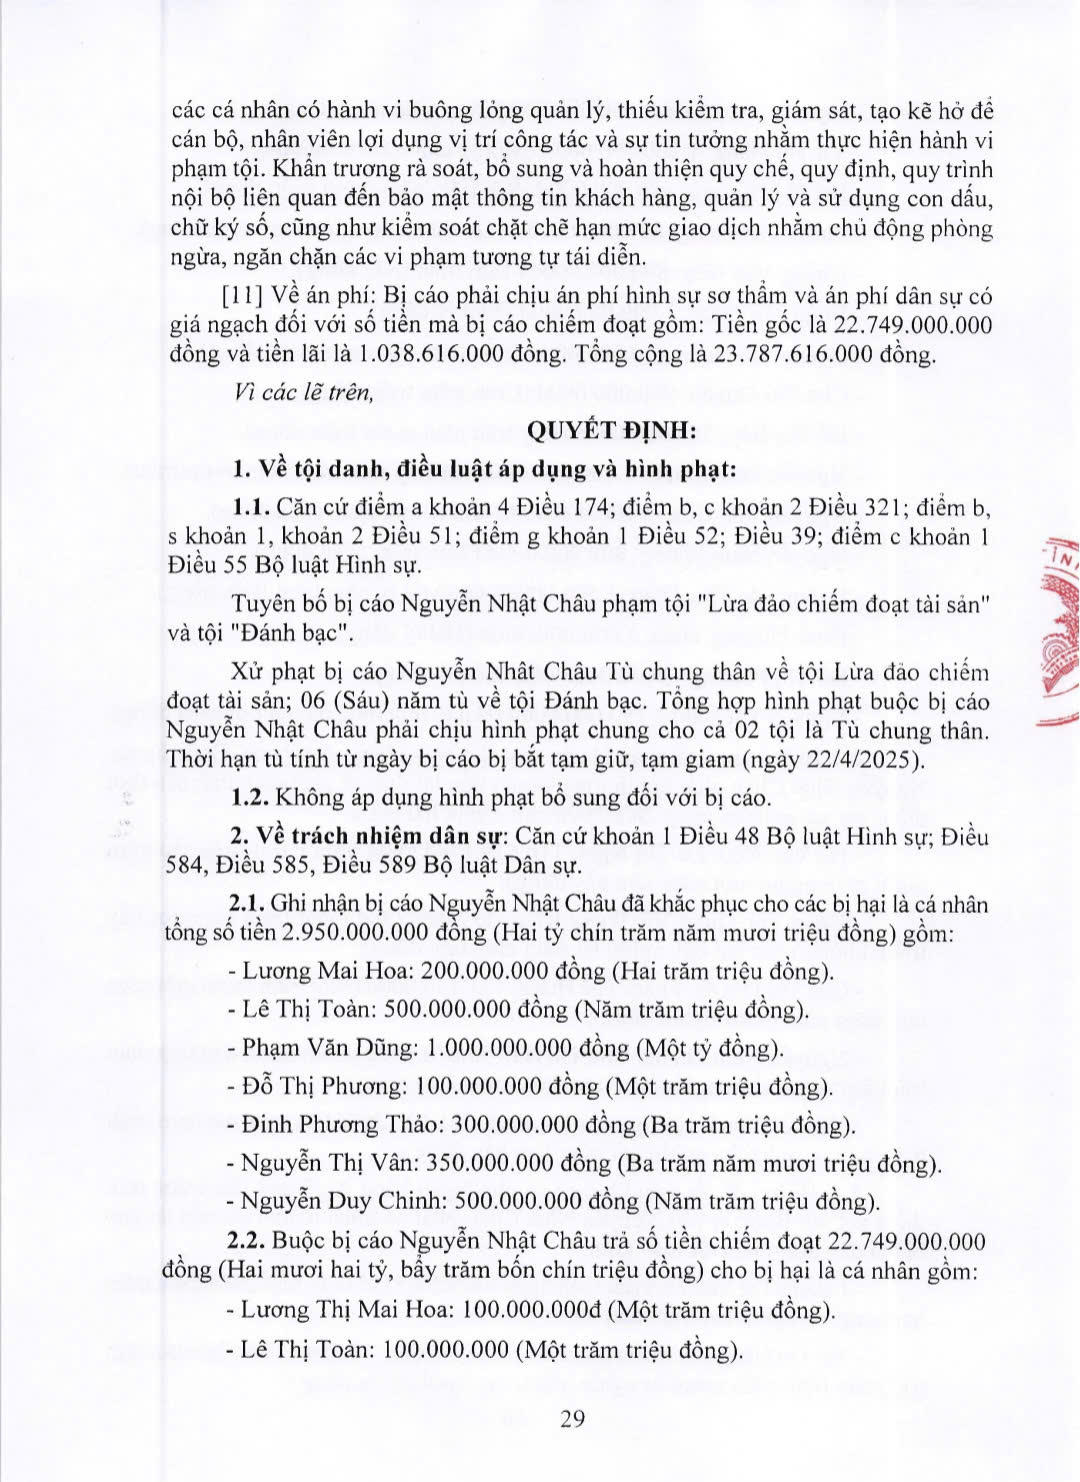 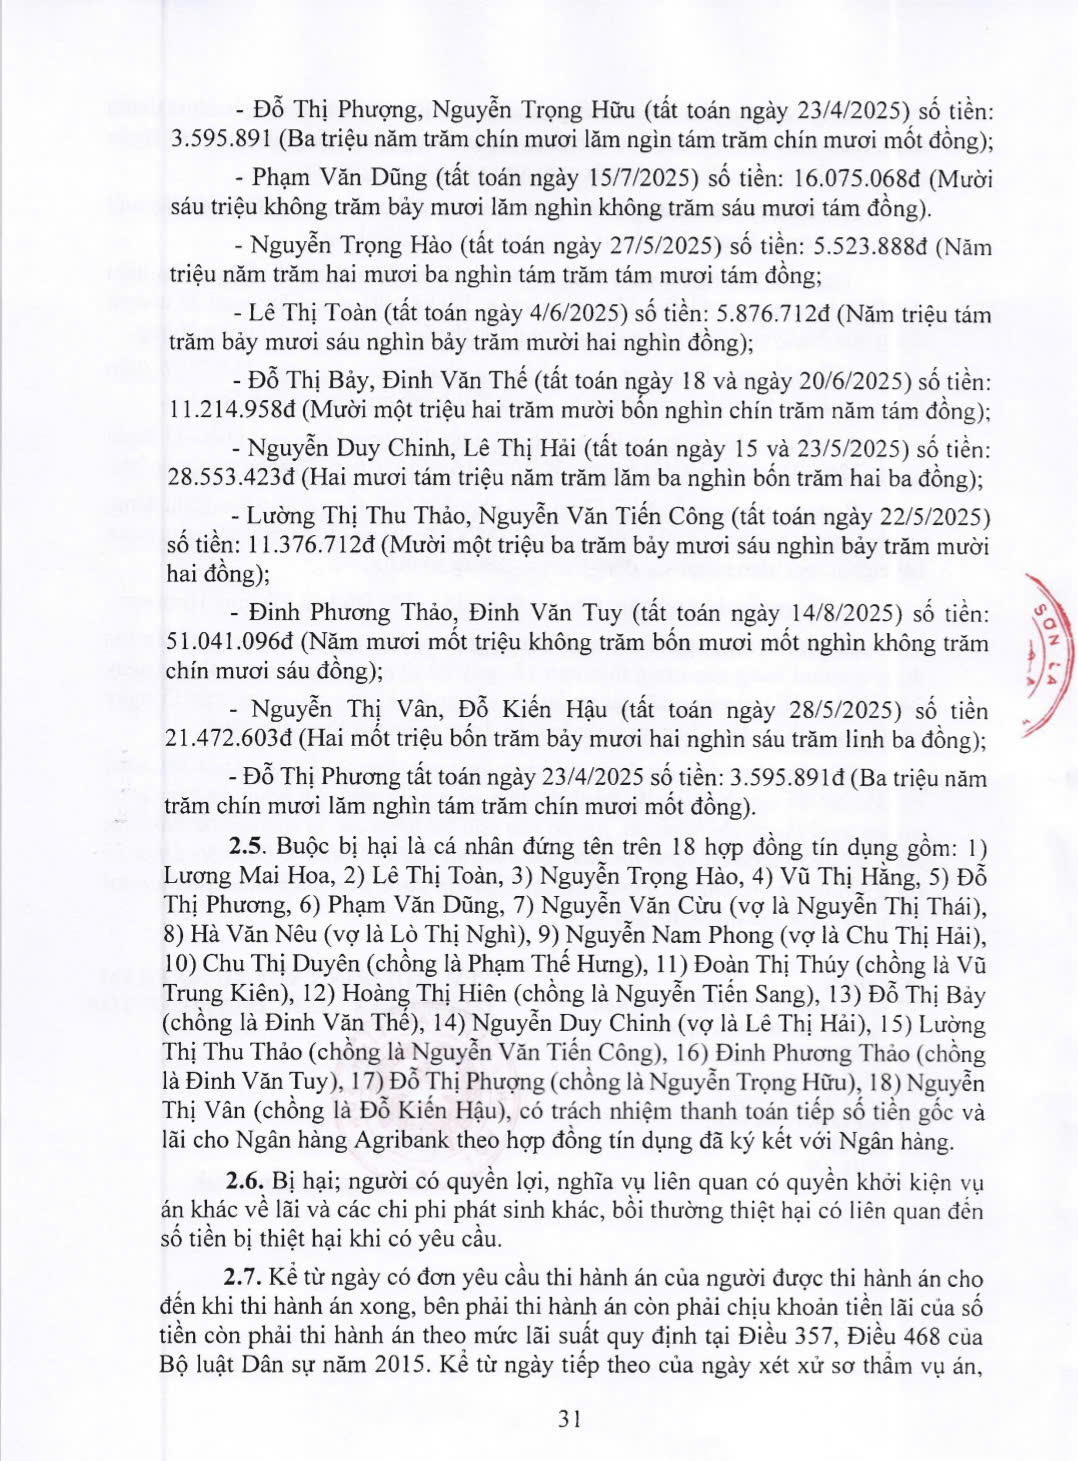 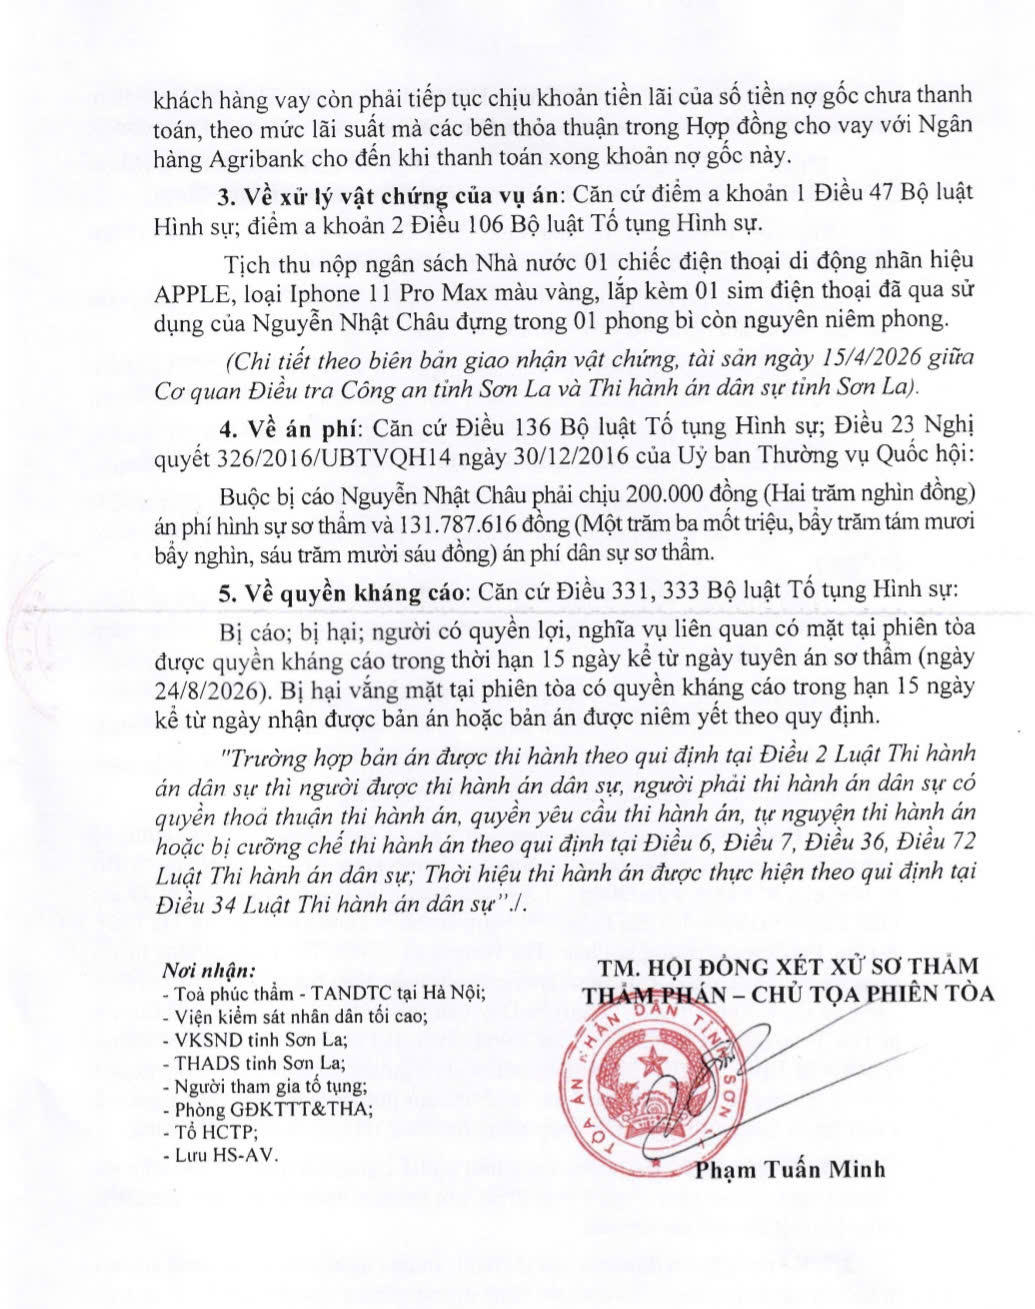 Trang đầu và 3 trang cuối bản án sơ thẩm của TAND tỉnh Sơn La. Thủ đoạn được xác định dưới nhiều hình thức: tự ghi số tiền đề nghị giải ngân; thay đổi tài khoản nhận tiền, nội dung chứng từ; ký, ghi họ tên người khác trên giấy tờ; sử dụng tài khoản của người khác làm nơi trung chuyển trước khi tiền cuối cùng được chuyển về tài khoản Châu sử dụng. HĐXX xác định hành vi không diễn ra tại một giao dịch riêng lẻ mà được thực hiện nhiều lần, liên quan đến nhiều hợp đồng tín dụng và khách hàng. Tổng số tiền Châu bị xác định chiếm đoạt là 25,699 tỷ đồng, gồm 19,760 tỷ đồng thông qua 12 hợp đồng tín dụng và 5,939 tỷ đồng của 6 cá nhân. Một phương thức được thể hiện trong hồ sơ vụ án là sau khi khách hàng ký giấy tờ theo hướng dẫn, Châu tiếp tục tự ghi số tiền, tài khoản nhận tiền. Bộ chứng từ sau đó được sử dụng làm căn cứ giải ngân. Đáng chú ý, tiền không dừng tại tài khoản đứng tên trên chứng từ mà tiếp tục được chuyển qua một hoặc nhiều tài khoản trung gian, cuối cùng về tài khoản Châu sử dụng. Có trường hợp hạn mức còn lại của khoản vay là 1,5 tỷ đồng, Châu lập hồ sơ đề nghị giải ngân số tiền này vào tài khoản Nguyễn Thúy Dung. Sau khi ngân hàng giải ngân, theo yêu cầu của Châu, tiền tiếp tục được chuyển qua tài khoản khác rồi vào tài khoản của Châu tại TPBank. Toàn bộ 1,5 tỷ đồng được HĐXX xác định bị Châu chiếm đoạt để đánh bạc và chi tiêu cá nhân. Ở trường hợp khác, Châu lập hai bộ hồ sơ giải ngân. Một bộ thể hiện nhu cầu thực tế của khách hàng; bộ còn lại đề nghị giải ngân thêm 1,5 tỷ đồng vào tài khoản Nguyễn Thúy Dung nhằm mục đích chiếm đoạt. Sau khi khách hàng ký giấy tờ, Châu tự ghi số tiền, tài khoản nhận tiền, đồng thời ký và ghi họ tên người đứng tên tài khoản trên chứng từ. Từ hồ sơ này, khoản tiền được giải ngân, dịch chuyển qua các tài khoản trung gian trước khi về tay Châu. Không chỉ can thiệp chứng từ, bản án còn xác định có trường hợp Châu cung cấp thông tin không đúng về thời điểm khoản vay đến hạn. Trong khi thời điểm đáo hạn thực tế chưa đến, Châu thông báo khoản vay đã đến hạn thanh toán và đề nghị khách hàng ký hồ sơ để giải ngân phần hạn mức còn lại nhằm thanh toán khoản vay. Tin tưởng cán bộ trực tiếp quản lý, khách hàng ký chứng từ. Sau đó, Châu tự ghi số tiền đề nghị giải ngân và tài khoản nhận tiền. Khi ngân hàng hoàn tất giải ngân, tiền tiếp tục được chuyển qua tài khoản khác trước khi về tài khoản của Châu. Những tình tiết này đặt ra vấn đề cần được phân định rõ về giá trị pháp lý của chữ ký trên chứng từ tín dụng và cần làm rõ việc khách hàng đã ký vào chứng từ có đầy đủ nội dung hay chưa? Bởi tại thời điểm ký, số tiền đề nghị giải ngân, tài khoản thụ hưởng và những thông tin quyết định đến dòng tiền đã được thể hiện chính xác hay chưa? Nội dung cuối cùng được sử dụng để giải ngân có phản ánh đúng ý chí, nhu cầu vay vốn của khách hàng? Nếu chứng từ được ký khi chưa hoàn thiện đầy đủ nội dung, sau đó bị người quản lý hồ sơ tự ý bổ sung số tiền, thay đổi tài khoản thụ hưởng hoặc những thông tin quan trọng khác thì chỉ căn cứ vào việc “có chữ ký khách hàng” là chưa đủ để phản ánh toàn bộ bản chất giao dịch. Bản án xác định 18 khách hàng là bị hại, vì sao vẫn xuất hiện đơn đề nghị làm rõ dư nợ? Một tình tiết khác cũng được HĐXX sơ thẩm xác định 18 khách hàng đứng tên trong các hợp đồng tín dụng là bị hại, bởi những người này không biết việc bị cáo Châu thay đổi nội dung hồ sơ và không có căn cứ xác định họ cấu kết với Châu để chiếm đoạt tài sản. Tuy nhiên, sau phán quyết sơ thẩm, một số khách hàng được HĐXX cấp sơ thẩm xác định tư cách là bị hại lại tiếp tục có đơn đề nghị ngân hàng xem xét, giải quyết những khoản dư nợ mà họ cho rằng không phản ánh số tiền mình thực tế vay, nhận và sử dụng. 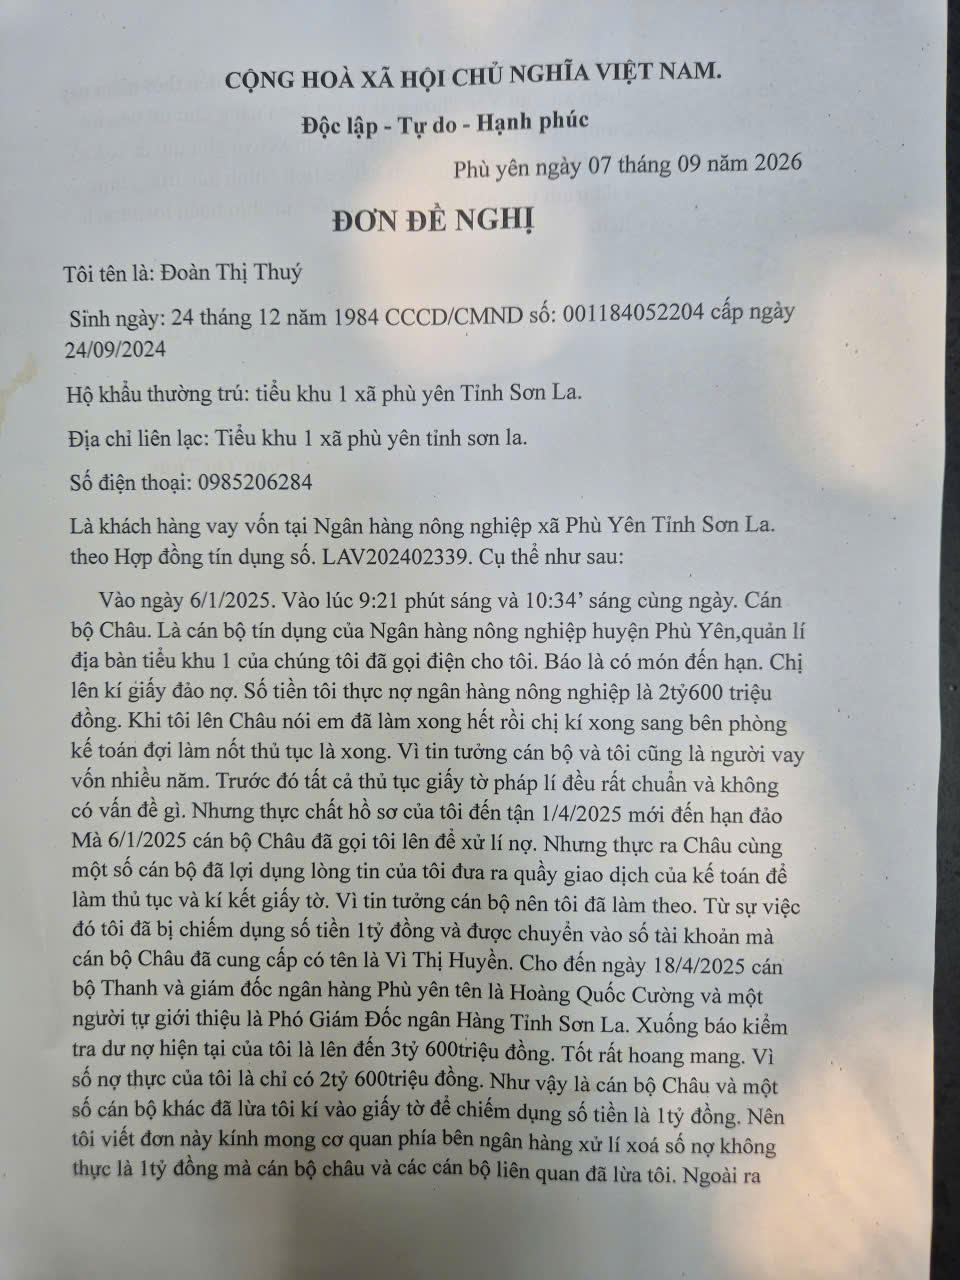 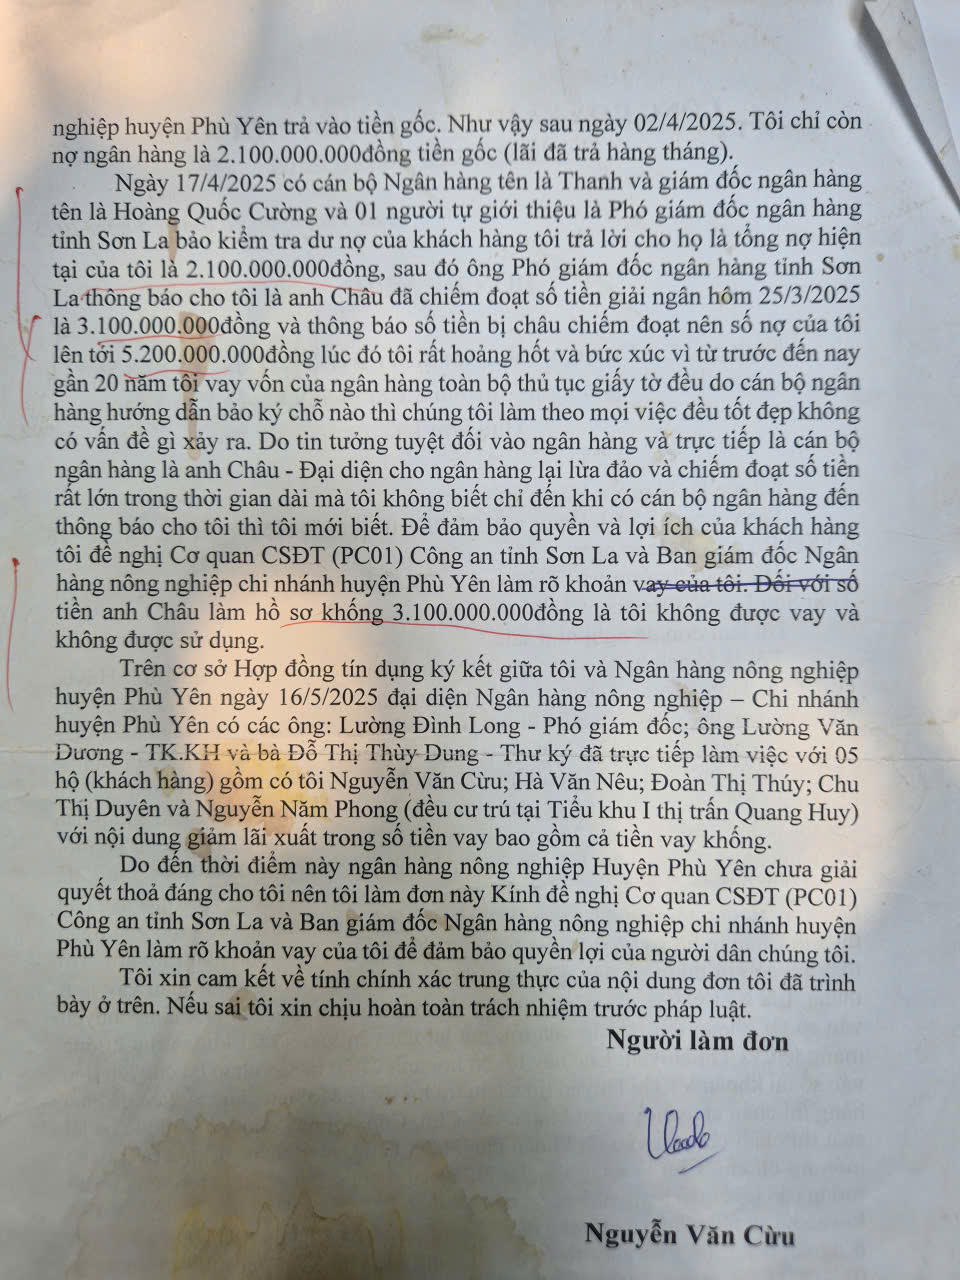 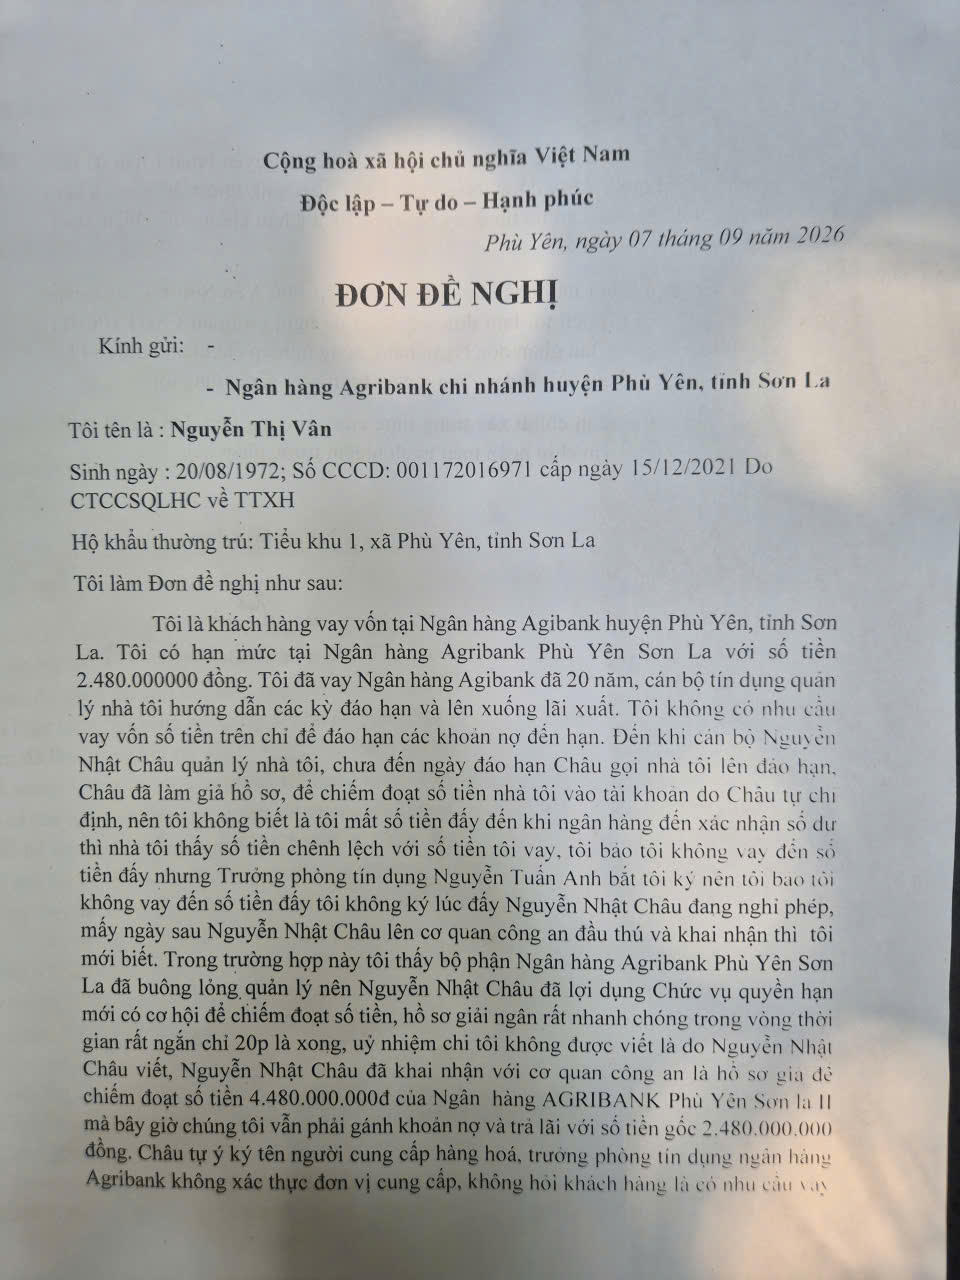 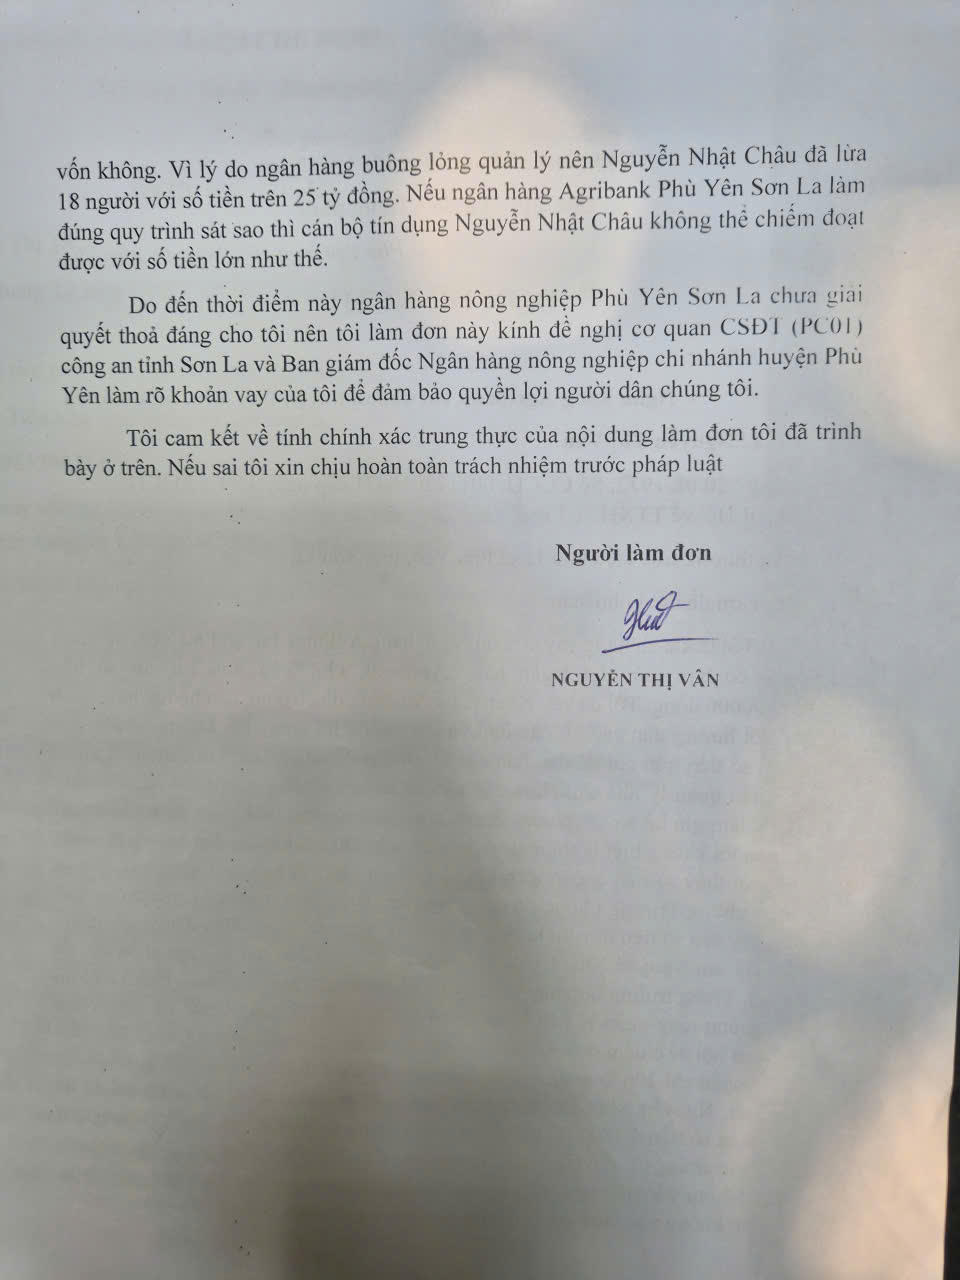 Đơn đề nghị của một số hộ dân như gia đình bà Nguyễn Thị Vân, bà Đoàn Thị Thuý gửi các cơ quan chức năng sau phiên toà sơ thẩm. Theo đơn của bà Nguyễn Thị Vân, trú tại Phù Yên, Sơn La, gia đình bà là khách hàng vay vốn nhiều năm, có hạn mức tín dụng 2,48 tỷ đồng. Bà Vân cho rằng gia đình không có nhu cầu vay vượt số tiền này mà chủ yếu thực hiện các thủ tục liên quan khoản vay đến hạn. Do tin tưởng cán bộ tín dụng trực tiếp quản lý khoản vay, bà ký giấy tờ theo hướng dẫn. Sau khi ngân hàng kiểm tra, xác nhận số dư, gia đình mới phát hiện có chênh lệch so với số tiền bà cho rằng mình thực tế vay. Bà Vân cho rằng hồ sơ đã bị Châu can thiệp và đề nghị cơ quan điều tra cùng ngân hàng làm rõ để bảo đảm quyền lợi. Tương tự, bà Đoàn Thị Thúy trình bày khoản nợ thực tế theo nhận thức của bà là 2,6 tỷ đồng. Ngày 6/1/2025, dù khoản vay theo bà đến ngày 1/4/2025 mới đến hạn, Châu gọi điện thông báo có khoản đến hạn và yêu cầu bà lên ký giấy tờ “đảo nợ”. Do đã vay vốn nhiều năm và tin tưởng cán bộ ngân hàng, bà thực hiện theo hướng dẫn. Theo nội dung đơn, bà Thúy cho rằng từ những giấy tờ này phát sinh thêm 1 tỷ đồng, số tiền sau đó được chuyển vào tài khoản mang tên Vi Thị Huyền do Châu cung cấp. Đến ngày 18/4/2025, khi cán bộ ngân hàng cùng lãnh đạo kiểm tra dư nợ, bà được thông báo số dư là 3,6 tỷ đồng, trong khi theo bà khoản nợ thực tế chỉ là 2,6 tỷ đồng. Bà đề nghị ngân hàng xem xét phần 1 tỷ đồng mà bà cho rằng mình không thực tế vay, sử dụng. Trường hợp ông Nguyễn Văn Cừu càng cho thấy yêu cầu phải đối chiếu cụ thể giữa hồ sơ tín dụng và dòng tiền thực tế. Theo đơn, khoản vay của ông Cừu là 3,1 tỷ đồng, thời hạn đến ngày 11/7/2025. Tuy nhiên, ngày 25/3/2025, Châu thông báo ngân hàng giảm lãi suất từ 7% xuống 6%/năm và hướng dẫn ông ký hồ sơ vay mới 3,1 tỷ đồng để tất toán khoản vay cũ. Ông Cừu phản ánh dù hồ sơ thể hiện giải ngân 3,1 tỷ đồng nhưng tiền không chuyển vào tài khoản của ông mà vào tài khoản mang tên Vi Thị Huyền. Khi thắc mắc, ông được Châu giải thích đây chỉ là thủ tục để sau đó rút tiền trả khoản nợ cũ. Ngày 2/4/2025, ông Cừu tiếp tục nộp 1 tỷ đồng trả nợ gốc nên theo ông, dư nợ thực tế chỉ còn 2,1 tỷ đồng. Tuy nhiên, đến ngày 17/4/2025, khi ngân hàng kiểm tra, ông cho biết được thông báo khoản 3,1 tỷ đồng giải ngân ngày 25/3 đã bị Châu chiếm đoạt, khiến dư nợ trên hồ sơ tăng lên 5,2 tỷ đồng. Ông Cừu khẳng định số tiền 3,1 tỷ đồng này mình không nhận, không sử dụng và đề nghị xác định chính xác nghĩa vụ trả nợ. Theo tài liệu, ngoài các trường hợp nêu trên còn 15 trường hợp khác được cho là trong tình trạng tương tự. Từ đó, các khách hàng được xác định là bị hại trong vụ án này tiếp tục đề nghị các cơ quan chức năng làm rõ trách nhiệm bồi thường của người phạm tội và nghĩa vụ trả nợ phát sinh từ từng hợp đồng tín dụng phải được xác định như thế nào đối với phần tiền khách hàng cho rằng mình không vay, không nhận và không sử dụng? Bản án đã tuyên, trách nhiệm kiểm soát có dừng lại? Theo bản án, HĐXX cấp sơ thẩm đã xác định vụ án không chỉ đặt ra trách nhiệm hình sự của bị cáo Nguyễn Nhật Châu mà còn có một số cán bộ ngân hàng liên quan quá trình giải quyết hồ sơ, bản án sơ thẩm không quy kết trách nhiệm hình sự do chức năng, nhiệm vụ và tài liệu trong hồ sơ chưa đủ căn cứ xác định những người này biết việc bị cáo Châu thay đổi nội dung chứng từ nhằm chiếm đoạt tài sản. Đáng chú ý, bản án đã kiến nghị ngân hàng rà soát, chấn chỉnh công tác thẩm định, kiểm tra hồ sơ vay vốn, quy trình giải ngân và kiểm soát nội bộ; tăng cường quản lý thông tin, con dấu, chữ ký điện tử, hạn mức giao dịch; đồng thời xem xét trách nhiệm đối với những cá nhân có biểu hiện buông lỏng quản lý, kiểm tra, giám sát. Vì vậy, các khách hàng được HĐXX cấp sơ thẩm xác định là bị hại trong vụ án này đặt câu hỏi về quy trình kiểm duyệt khi cho rằng: Ai kiểm tra nhu cầu vay vốn thực tế trước khi giải ngân? Ai đối chiếu số tiền trên chứng từ với đề nghị của khách hàng? Việc xác thực tài khoản thụ hưởng được thực hiện ra sao? Trường hợp tiền không chuyển trực tiếp cho người vay, căn cứ nào được sử dụng để chấp thuận giải ngân? Đặc biệt, khi tiền vừa được giải ngân đã nhanh chóng chuyển qua một hoặc nhiều tài khoản trung gian rồi cuối cùng chảy về tài khoản của chính cán bộ trực tiếp quản lý khoản vay, cơ chế giám sát giao dịch có phát hiện được dấu hiệu bất thường? Theo bản án, ngoài hành vi chiếm đoạt tài sản, Châu còn bị xác định tham gia đánh bạc trực tuyến bằng các hình thức Baccarat, Bac Bo và Fan Tan trên website Go88.com. Tổng số tiền dùng để đánh bạc được xác định lên tới 643,127 tỷ đồng. HĐXX xác định Châu sử dụng tiền chiếm đoạt để trả nợ, đánh bạc và chi tiêu cá nhân. Đến thời điểm xét xử, Châu đã khắc phục 2,95 tỷ đồng. Số tiền gốc còn phải bồi thường được xác định là 22,749 tỷ đồng đối với 18 bị hại. Tòa án đồng thời giải quyết nghĩa vụ tiền lãi đối với các khoản vay. HĐXX tuyên phạt Châu tù chung thân về tội Lừa đảo chiếm đoạt tài sản, 6 năm tù về tội Đánh bạc; tổng hợp hình phạt chung là tù chung thân. Bản án cũng ghi nhận bị cáo không có tài sản, không có thu nhập để bảo đảm thi hành nên không áp dụng hình phạt bổ sung bằng tiền. Người trực tiếp thực hiện hành vi đã bị xét xử. Bản án cũng đã xác định tư cách bị hại và trách nhiệm bồi thường. Tuy nhiên, các khách hàng được xác định là bị hại trong vụ án này có đơn đề nghị và yêu cầu được làm rõ: hậu quả của những hồ sơ tín dụng bị can thiệp đã được xử lý như thế nào trên chính tài khoản vay và dư nợ của từng khách hàng? Bởi đây không chỉ là câu chuyện về một cán bộ tín dụng lợi dụng vị trí công tác để phạm tội. Khi bản án đã chỉ ra thủ đoạn can thiệp hồ sơ, thay đổi tài khoản thụ hưởng và “bẻ lái” dòng tiền, đồng thời kiến nghị chấn chỉnh hoạt động kiểm soát nội bộ, thì việc rà soát từng khoản vay, đối chiếu từng chứng từ và xác định chính xác nghĩa vụ của từng khách hàng là vấn đề cần được làm rõ để đảm bảo quyền lợi của 18 khách hàng được bản án xác định là bị hại trong vụ án này rất cần được các cơ quan chức năng làm rõ. Báo Pháp luật Việt Nam sẽ tiếp tục thông tin. |