Tại Hội thảo trực tuyến “Kê khai thuế cuối năm: Những lưu ý quan trọng dành cho hộ kinh doanh và doanh nghiệp SME”, bà Vũ Thị Dung - Chủ tịch Hội đồng thành viên kiêm Giám đốc Công ty TNHH Tư vấn và Kết nối KDT, kiểm toán viên, chuyên gia tư vấn thuế cho biết, hộ kinh doanh cần xác định chính xác doanh thu thực tế để lựa chọn phương pháp kê khai, tính thuế phù hợp. Theo bà, từ ngày 01/1/2026, ngưỡng doanh thu không phải chịu thuế giá trị gia tăng và thuế thu nhập cá nhân được nâng lên 1 tỷ đồng/năm. Với doanh thu trên 1 tỷ đồng đến 3 tỷ đồng, cá nhân kinh doanh có thể lựa chọn phương pháp tính thuế thu nhập cá nhân theo tỷ lệ trên doanh thu hoặc theo thu nhập tính thuế; trường hợp doanh thu trên 3 tỷ đồng áp dụng phương pháp tính thuế theo thu nhập tính thuế.
 Bà Vũ Thị Dung chia sẻ các quy định thuế và lưu ý trong quá trình kê khai, quyết toán thuế. (Ảnh trong bài: Đoàn Chi)
Về thời hạn kê khai, hộ có doanh thu năm từ 1 tỷ đồng trở xuống phải thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31/1 năm tiếp theo. Nếu doanh thu vượt ngưỡng 1 tỷ đồng trong năm, hộ phải khai thuế, nộp thuế từ quý phát sinh doanh thu vượt ngưỡng. Riêng hộ áp dụng phương pháp tính thuế trên thu nhập tính thuế phải quyết toán thuế theo năm, chậm nhất ngày 31/3 năm sau. Bà Dung lưu ý, hộ kinh doanh nên chủ động chốt sổ, rà soát doanh thu và hoàn thiện dữ liệu từ cuối năm, tránh dồn công việc vào thời điểm đầu năm, khi hoạt động kinh doanh thường tập trung phục vụ nhu cầu dịp Tết.
Việc tổng hợp doanh thu cần bao quát các kênh bán hàng tại cửa hàng, mạng xã hội, sàn thương mại điện tử và những nguồn thu khác như cho thuê tài sản. Với ví dụ một hộ kinh doanh cà phê đạt doanh thu 800 triệu đồng trong 9 tháng đầu năm, dự kiến gần 1,3 tỷ đồng cả năm, bà Dung cho rằng chủ hộ cần theo dõi doanh thu lũy kế để xác định thời điểm vượt ngưỡng 1 tỷ đồng. Từ quý phát sinh doanh thu vượt ngưỡng, hộ phải thực hiện kê khai, nộp thuế; đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế vượt ngưỡng.
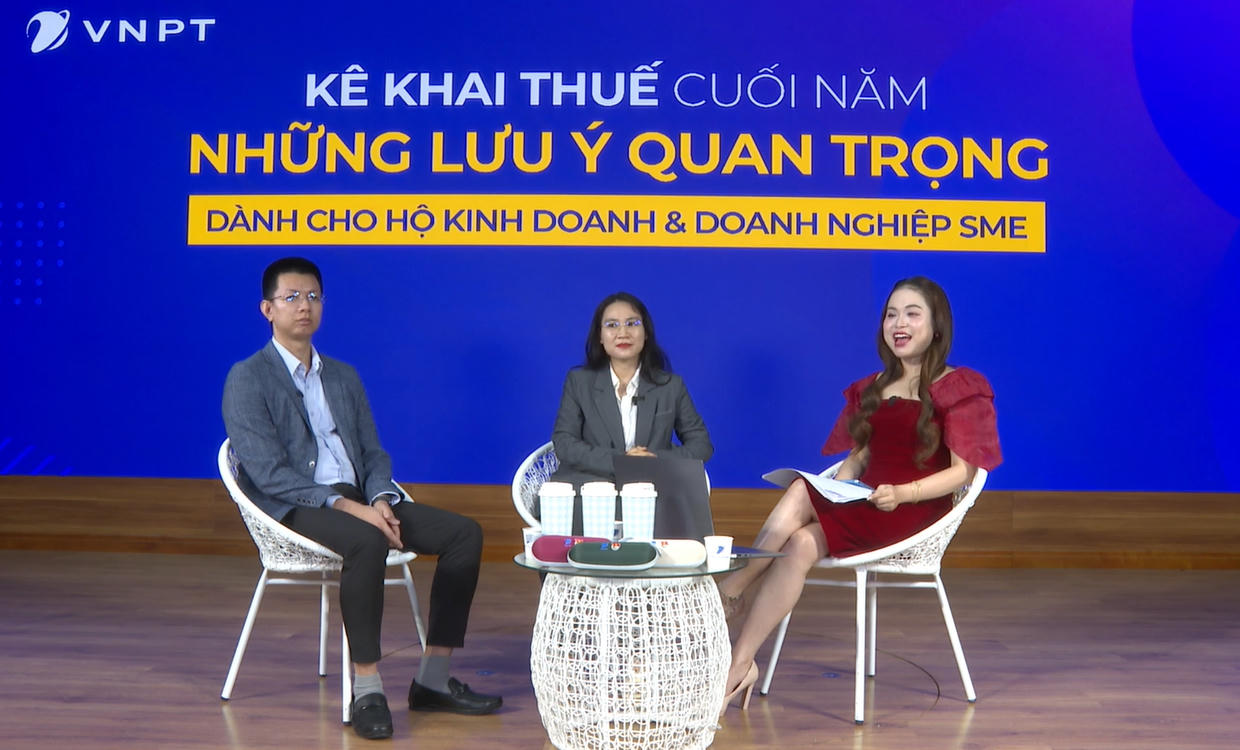 Hội thảo trực tuyến cung cấp thông tin về những lưu ý trong kê khai thuế đối với hộ kinh doanh và doanh nghiệp SME.
Bên cạnh doanh thu, hồ sơ chi phí cũng cần được kiểm soát chặt chẽ, nhất là với hộ lựa chọn phương pháp tính thuế trên thu nhập tính thuế. Các khoản chi phải liên quan đến hoạt động kinh doanh, có đủ hóa đơn, chứng từ và đáp ứng điều kiện thanh toán. Chẳng hạn, với hộ kinh doanh vật liệu xây dựng có 400 triệu đồng tiền nhập hàng thanh toán bằng tiền mặt, mỗi lần từ 20-50 triệu đồng, cùng 200 triệu đồng chi phí thuê nhân công thời vụ chưa đầy đủ chứng từ, nguy cơ phát sinh chi phí không được trừ là đáng lưu ý.
Theo bà Dung, khoản thanh toán từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Đối với chi phí nhân công, hộ cần lưu hồ sơ phù hợp như hợp đồng lao động hoặc hợp đồng giao khoán, thông tin người lao động, bảng chấm công và chứng từ thanh toán tiền công. Người nộp thuế cũng cần lập hóa đơn đúng thời điểm, chủ động điều chỉnh hoặc thay thế hóa đơn khi phát hiện sai sót; rà soát, kê khai bổ sung nếu có doanh thu chưa được ghi nhận.
Đối với doanh nghiệp SME, việc đối chiếu doanh thu giữa sổ kế toán, phần mềm kế toán, hóa đơn điện tử và tờ khai thuế là cần thiết. Doanh nghiệp cũng cần kiểm tra tính thống nhất của hồ sơ lao động, bảng lương, bảo hiểm và quyết toán thuế thu nhập cá nhân để hạn chế sai lệch khi giải trình.
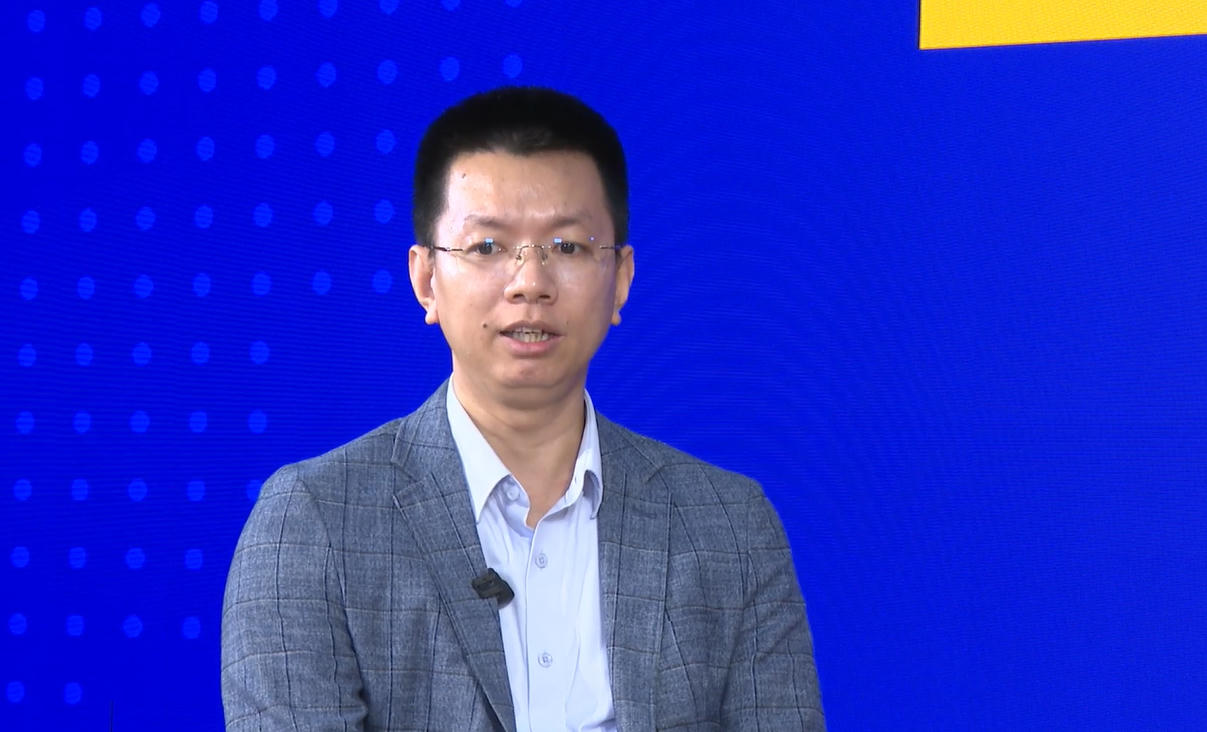 Ông Đỗ Kế Công trao đổi về vai trò của công nghệ trong quản lý doanh thu và thực hiện nghĩa vụ thuế.
Ở góc độ công nghệ, ông Đỗ Kế Công - Giám đốc Trung tâm Sản phẩm Khách hàng Doanh nghiệp, VNPT VinaPhone cho rằng, việc ghi chép thủ công gặp nhiều hạn chế khi hoạt động kinh doanh mở rộng trên nhiều kênh. Người kinh doanh dễ gặp khó khăn trong ghi nhận giao dịch, tổng hợp doanh thu, kiểm soát thanh toán và đối chiếu dữ liệu phục vụ kê khai thuế. Vì vậy, ứng dụng công nghệ trong quản lý bán hàng sẽ giúp cập nhật dữ liệu thường xuyên, giảm khối lượng công việc tổng hợp và hạn chế sai sót.
Theo ông Công, các phần mềm quản lý hộ kinh doanh hiện nay có thể hỗ trợ ghi nhận hoạt động bán hàng trên điện thoại hoặc máy tính, thống kê doanh thu theo ngày, tuần, tháng và phân loại theo từng hoạt động. Một số giải pháp còn tích hợp các phương thức thanh toán, kết nối ngân hàng, ví điện tử, hỗ trợ đối chiếu giao dịch và theo dõi các khoản đã thu, chưa thu. Qua đó, hộ kinh doanh có thêm công cụ kiểm soát doanh thu, dòng tiền và dữ liệu phục vụ công tác kê khai thuế.
Ông Công cũng đề cập đến việc sử dụng hóa đơn điện tử, hợp đồng điện tử trong hoạt động kinh doanh. Việc số hóa các giao dịch và hồ sơ giúp quá trình lưu trữ, tra cứu thông tin thuận tiện hơn, hỗ trợ người kinh doanh cung cấp dữ liệu khi cần đối chiếu, giải trình.
Từ góc độ chuyên môn, bà Dung khuyến nghị hộ kinh doanh và doanh nghiệp SME lựa chọn phần mềm có khả năng liên thông dữ liệu bán hàng, hóa đơn điện tử và kế toán, đồng thời có hệ thống báo cáo đáp ứng yêu cầu quản lý, giải trình. Việc ứng dụng công nghệ từ sớm giúp dữ liệu được ghi nhận đồng bộ, hạn chế sai lệch và giảm áp lực khi thực hiện nghĩa vụ thuế.